2024年に始まった新NISA制度が定着し、資産形成の裾野がかつてない広がりを見せる2026年現在。投資初心者が必ず直面する「オルカン(全世界株式)とS&P500(米国株式)のどちらを選ぶべきか」という究極の二者択一は、巨大掲示板「なんJ(なんでも実況J)」の投資系スレッドでも、幾度となく激しいレスバトルを巻き起こしてきました。
ネット上の投資コミュニティでは、時に独自の自虐ユーモアを交えながらも、相場急変や円高・円安の乱高下を潜り抜けてきた「歴戦の個人投資家たち」による極めて合理的かつリアルな知見が蓄積されています。彼らが相場の修羅場を経て辿り着いた結論とは何だったのか。運用報告書の客観データと掲示板の生々しい実態から、その真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:なんJ投資部が導き出した最終結論は「悩む時間は最大の損失。暴落時に枕を高くして眠りたいならオルカン、米国の覇権継続を信じ抜くならS&P500」という心理的許容度に基づく二分論。
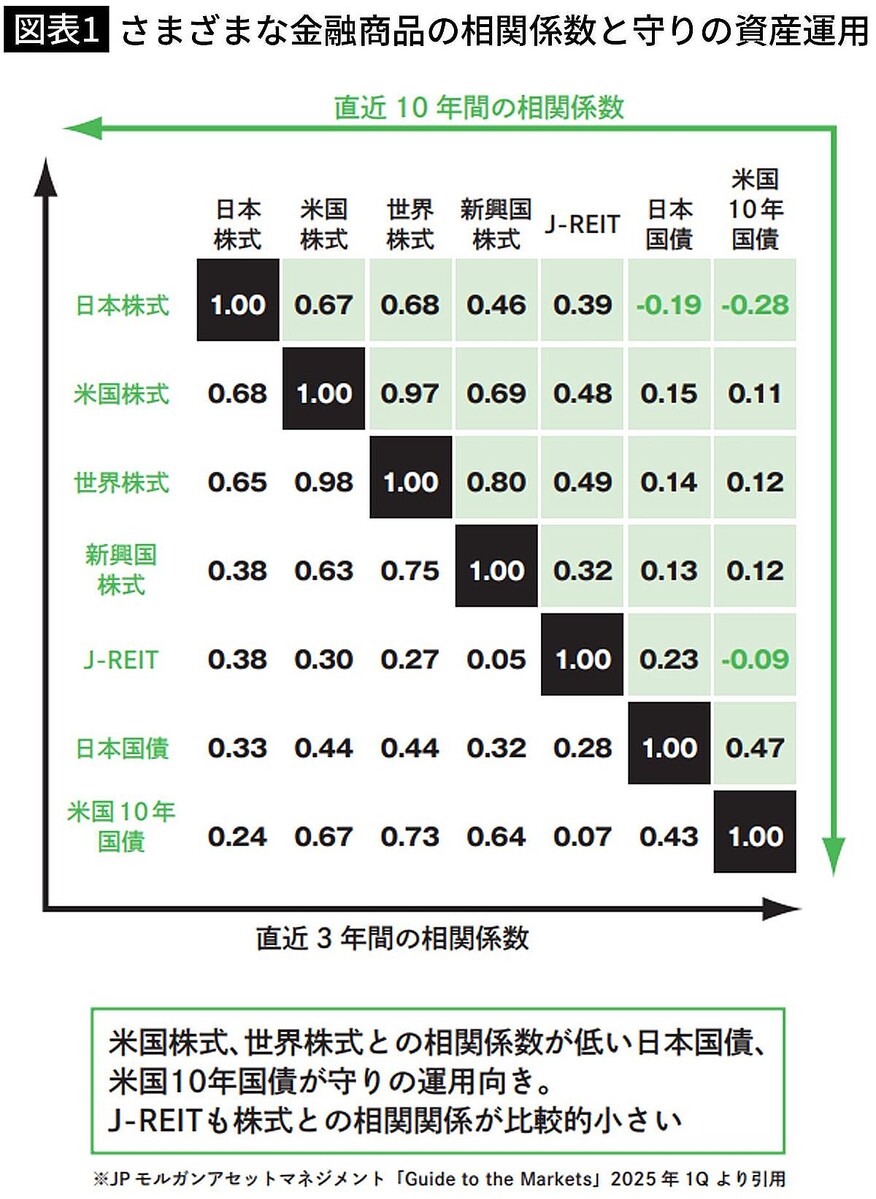
- 要点2:オルカンの約6割は米国株で構成されており、両銘柄の値動きは相関係数0.9前後の高連動性を示すため、「半々で併用する投資法」は分散効果が薄く管理が煩雑になるだけのデメリットが存在。
- 要点3:2026年現在の運用現場において勝敗を分けたのは銘柄選定の微差ではなく、「相場急変時にパニック売りを起こさず、つみたて投資枠で機械的に買い続けられたか」という規律の有無。
【なんJ投資部の激論】オルカンvsS&P500の論争史と猛者たちが出した結論
ネット上の金融論議において、常に最前線で議論を過熱させてきたのが、なんJの投資コミュニティです。新NISAの開始当初、掲示板は「GAFAMを中心とする圧倒的成長力に賭けるべき」と主張するS&P500支持派と、「1つの国家に一極集中するのはリスク管理の基本に反する」と主張するオルカン支持派に真っ二つに分かれていました。
特に強気相場が続いた時期には、「身の回りのサービスはApple、Google、Amazon、Microsoftばかり。米国が没落する未来が想像できない」「オルカンは欧州や新興国の足かせがあるからリターンが鈍化する」といった声が勢いを増しました。実際、過去10年のチャート比較を持ち出し、米国株集中投資の優位性を説くスレッドが毎日のように乱立していたものです。
風向きが変わり始めたのは、米国の利下げ局面やインフレ再燃懸念、為替介入に伴う歴史的な円高ショックなど、一時的な調整局面が相次いだ時期でした。基準価額が急速に調整する中、ハイテク株比率の高いS&P500は一時的に大きなドローダウンを記録。「アメリカ一強神話」に揺らぎが生じた瞬間、掲示板の空気は一変しました。
こうした荒波を乗り越え、なんJ投資部オルカン結論として現在広く支持されているのは、「米国の没落シナリオを1ミリでも気にして夜しか眠れなくなるくらいなら、最初からオルカンで思考停止しておくのが人生の最適解」という現実的な着地点です。リターンの数パーセントの差を追い求めて精神を削るよりも、世界全体の経済成長を丸ごと享受しながら本業や趣味に時間を費やすほうが、個人の幸福度が高いという境地に行き着いたといえます。
オルカンとS&P500の比較データ|構造・コスト・リスクの決定的な違い
感情論が先行しがちなネットの議論ですが、金融商品としての客観的スペックを冷徹に見極めることが欠かせません。国内の個人投資家から絶大な支持を集める三菱UFJアセットマネジメントの「eMAXIS Slim」シリーズを軸に、両インデックスの根本的な構造の違いを比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 連動指数・投資対象 | オルカン:MSCI ACWI(約47カ国・約2,800銘柄) S&P500:S&P500指数(米国大型株約500銘柄) | 分散投資の定石は30銘柄以上の業種・地域分散 | オルカンの国別比率は米国が約60%を占めており、完全に米国と切り離された指数ではない。 |
| 信託報酬(運用管理費用) | オルカン:年0.05775%以内 S&P500:年0.09372%以内 | インデックス投信の平均水準は年0.1%〜0.3%程度 | 両者とも業界最安値水準を維持しており、コスト差による最終利回りの乖離は誤差の範囲に留まる。 |
| 為替リスクの所在 | オルカン:外貨建て比率 約94%(うち米ドル約62%) S&P500:外貨建て比率 100%(全額米ドル) | 外貨建て資産は円高進行時に基準価額の下押し要因となる | オルカンも大半が外貨資産であるため、為替リスクの観点では両者に決定的な回避力はない。 |
| 自動リバランス機能 | オルカン:時価総額比率に応じ国別配分を自動調整 S&P500:米国市場の内部でのみ銘柄入替 | 通常は投資家自身による配分見直しが必要 | 将来、インドなどの新興国が台頭した場合に「勝手に組み替えてくれる」点こそオルカン最大の強み。 |
公表されている月次レポート等の公式運用資料を参照すると、eMAXIS Slim全世界株式の評判を支えている最大要因は「自律的な新陳代謝システム」にあります。現在の比率は米国株が約6割、日本株が5%前後、欧州や新興国が残りを占めます。仮に今後30年で米国の国力が衰退し、別の経済圏が台頭したとしても、時価総額加重平均の仕組みによってファンド内で勝手に構成比が調整されます。
一方のeMAXIS Slim米国株式S&P500は、資本主義の最前線で利益を出し続ける米国エクセレントカンパニーの果実を、薄めることなく100%享受できる純度の高さが武器です。過去20年から30年のスパンで見れば、全世界株式と米国株式のリターン比較においてS&P500が上回ってきた期間が長いのは紛れもない事実です。どちらを選ぶかは、「将来も米国の覇権が続くか否か」という1点への賭け方に帰着します。
【実態検証】S&P500暴落時のなんJ反応とオルカン全力民のリアル
相場が順調なときには誰もが強気でいられますが、投資家の本質が暴かれるのは下落局面です。ネットコミュニティの観察記録を振り返ると、急激な下落相場が訪れるたびに、なんJのスレッドには悲痛な叫びと自嘲の言葉が溢れかえりました。
「ワイの資産、前日比マイナス50万円で草も生えない」「新NISAは国の罠だったんか?」といった定型句が飛び交う中、とりわけ目立ったのがS&P500暴落時のなんJ反応です。米国集中型のポートフォリオを組んでいたユーザーほど、SNSや掲示板に張り付き、米国のCPI発表やFOMC要人の発言に過敏に反応しては消耗していく様子が克明に記録されています。
「米国が風邪を引けばオルカンも道連れで沈むからオルカンも無意味」という反論は常に書き込まれます。実際、S&P500が5%急落した際、構成比の6割を米国株が占めるオルカンも3%から4%程度は連れ安となります。これを見て「結局どっちも大して変わらないじゃないか」と毒づく声も少なくありませんでした。
しかし、下落局面が数ヶ月にわたって長期化するにつれて、心理面での決定的な違いが露呈します。オルカン一本全力のネットの反応を追跡すると、初期の動揺が収まった後は「世界が滅びない限りいつかは戻る」「人類の進歩に賭けているから気絶放置で問題ない」という、ある種の開き直りにも似た強靭な忍耐力を維持する層が多く見られました。投資先の「国家に対する信託」と「地球全体の資本主義に対する信託」の差が、暴落に耐えうるメンタルの耐久力として如実に現れたのです。
一般に知られていない盲点|「オルカンとS&P500の両方投資」が抱える罠
「決められないから半分ずつ買えばいいのでは?」という発想は、投資初心者から非常によく聞かれるアプローチです。実際に証券口座の積立設定で、新NISAつみたて投資枠の満額に対してオルカン50%、S&P50050%といった配分を設定している個人投資家は珍しくありません。
しかし、大手運用会社のポートフォリオ分析や専門家の試算に照らし合わせると、オルカンS&P500併用デメリットは想像以上に多く、プロの間では「中途半端で非合理な選択肢」と見なされる傾向があります。ネット上でもオルカンS&P500両方投資の理由を探るスレッドでは、金融リテラシーの高い猛者たちから手厳しい指摘が相次いでいます。
最大の盲点は、分散投資としての効果がほとんど得られない構造的欠陥にあります。すでに解説した通り、オルカン単体でも資産の約60%が米国株です。ここにS&P500を同額トッピングした場合、ポートフォリオ全体の米国株比率は以下のように歪みます。
- オルカン50%(うち米国株30%分) + S&P500 50%(うち米国株50%分) = 全体の80%が米国株
これは「世界分散投資」ではなく、単に「米国株比率を80%に高めた中途半端な米国集中ファンド」を個人で自作しているに過ぎません。2つのファンドを保有することで口座管理の手間が増え、年末の資産状況の把握や確定申告時の計算(課税口座併用時)が複雑化するリスクを背負いながら、得られる実利はほとんどないのが現実です。
「どっちが正解か分からないから両方」という態度は、行動経済学でいう「分散バイアス(Naive Diversification)」の典型例です。明確な投資根拠がないまま複数の選択肢に均等配分してしまう心理現象であり、下落局面が訪れた際に「なぜこの配分にしたのか」という軸がブレて、狼狽売りの引き金になりやすい点には十分な警戒が必要です。
【プロの結論】行動経済学から読み解く「選ぶべき人・避けるべき人」の基準
投資行動において最も厄介な敵は、市場の変動ではなく自分自身の感情です。行動経済学の「プロスペクト理論」が示すように、人間は同額の利益を得たときの喜びよりも、損失を被ったときの痛みを約2倍から2.5倍強く感じます。相場の乱高下に耐え、長期保有を成し遂げるための意思決定フレームワークを提示します。
オルカン(全世界株式)を選ぶべき人の条件
- 運用のメンテナンスに1秒も時間を割きたくない人:30年後にどの国が覇権を握っていようと、システムが勝手に配分調整してくれるため、真の「ほったらかし投資」を実現できます。
- 下落相場での不安を極力減らしたい人:「世界中の企業に広く分散している」という事実が、心理的防壁(セーフティネット)として機能します。
- 他人の投資リターンと自分を比較して嫉妬しない人:米国市場が急伸した際、S&P500単体よりも利回りが劣る局面を「分散の保険料」として割り切れる精神的成熟が求められます。
S&P500(米国株式)を選ぶべき人の条件
- 米国の資本主義とイノベーションを信奉している人:法制度の透明性、株主還元への執着、世界中から優秀な頭脳とマネーを引き寄せる米国の構造的優位性を強く信じられる人に向いています。
- 過去の実績と高いリターンにこだわりたい人:リスク(価格変動の振れ幅)をより大きく受け入れる代わりに、長期的な資産最大化を貪欲に狙いたい投資家向けです。
- 一時的な大暴落でも平然としていられる人:ITバブル崩壊やリーマンショック級の「資産半減」に見舞われても、追加投資できるほどの胆力と余剰資金の管理能力が必須となります。
インデックス投資2026年最新動向を概観すると、個人投資家の成熟に伴い「リターンの絶対値」よりも「自らのリスク許容度に合致した資産配分」を最優先する潮流が完全に定着しました。どちらの銘柄も世界最高峰の低コスト優良ファンドであることに変わりはなく、自らの性格に合致したほうを選び取ることこそが最大の防御策となります。
【オルカン s&p500 なんj】に関するよくある質問(FAQ)
Q1:すでにオルカンとS&P500の両方を毎月積み立ててしまっています。今すぐどちらかを売却して一本化すべきですか?
A1:慌てて売却する必要はありません。新NISAの生涯投資枠は売却すれば翌年以降に復活しますが、無駄な売買は複利効果の阻害につながります。既存の保有分はそのまま寝かせて運用を継続し、今後の「新規積立設定」からどちらか一本に絞り込むアプローチが最も合理的です。
Q2:為替リスクを避けるために為替ヘッジありのファンドを選ぶべきでしょうか?
A2:20年以上の長期積立を前提とするなら、原則として「為替ヘッジなし」が王道です。為替ヘッジには日米の金利差に応じた「ヘッジコスト」が恒常的に発生し、複利のリターンを大きく削り取ってしまいます。長期では為替の変動よりも株式自体の成長力が上回る傾向が強いため、コストを払ってまで為替変動を相殺するメリットは限定的です。
Q3:なんJでよく言われる「S&P500全力民は暴落で退場する」というのは本当ですか?
A3:全員が退場するわけではありませんが、生活防衛資金を確保せず余剰資金以上のリスクをとっていた層が、資産の急減に耐えかねて底値で損切りしてしまった事例は数多く報告されています。相場から退場する原因は指数の良し悪しではなく、「過度なレバレッジ」や「生活余力の欠如」に起因します。
まとめ:今後の動向と失敗しないための判断基準
ネットコミュニティの猛者たちが数々の相場急変を経て辿り着いた境地は、驚くほどシンプルでした。それは「オルカンかS&P500か」という銘柄の優劣論争に決着をつけることではなく、「自分が腹の底から信じられる銘柄を1つ選び、どんな暴落が来ても手放さずに積み立て続ける」という投資行動の継続性です。
全世界の経済成長をまるごと信託して安眠を買うのか、米国の無比の競争力に賭けて最大リターンを狙うのか。両者の間に優劣はなく、あるのは個々の価値観とリスク許容度の違いだけです。無益な隣の芝生との比較や、分散効果の薄い「中途半端な両方買い」に惑わされることなく、自身が決めた航路をブレずに進み続けることこそが、激動の相場環境を生き抜く唯一の勝利の方程式となります。 (出典: オルカン sp500 なんj(Yahoo!ニュース))
