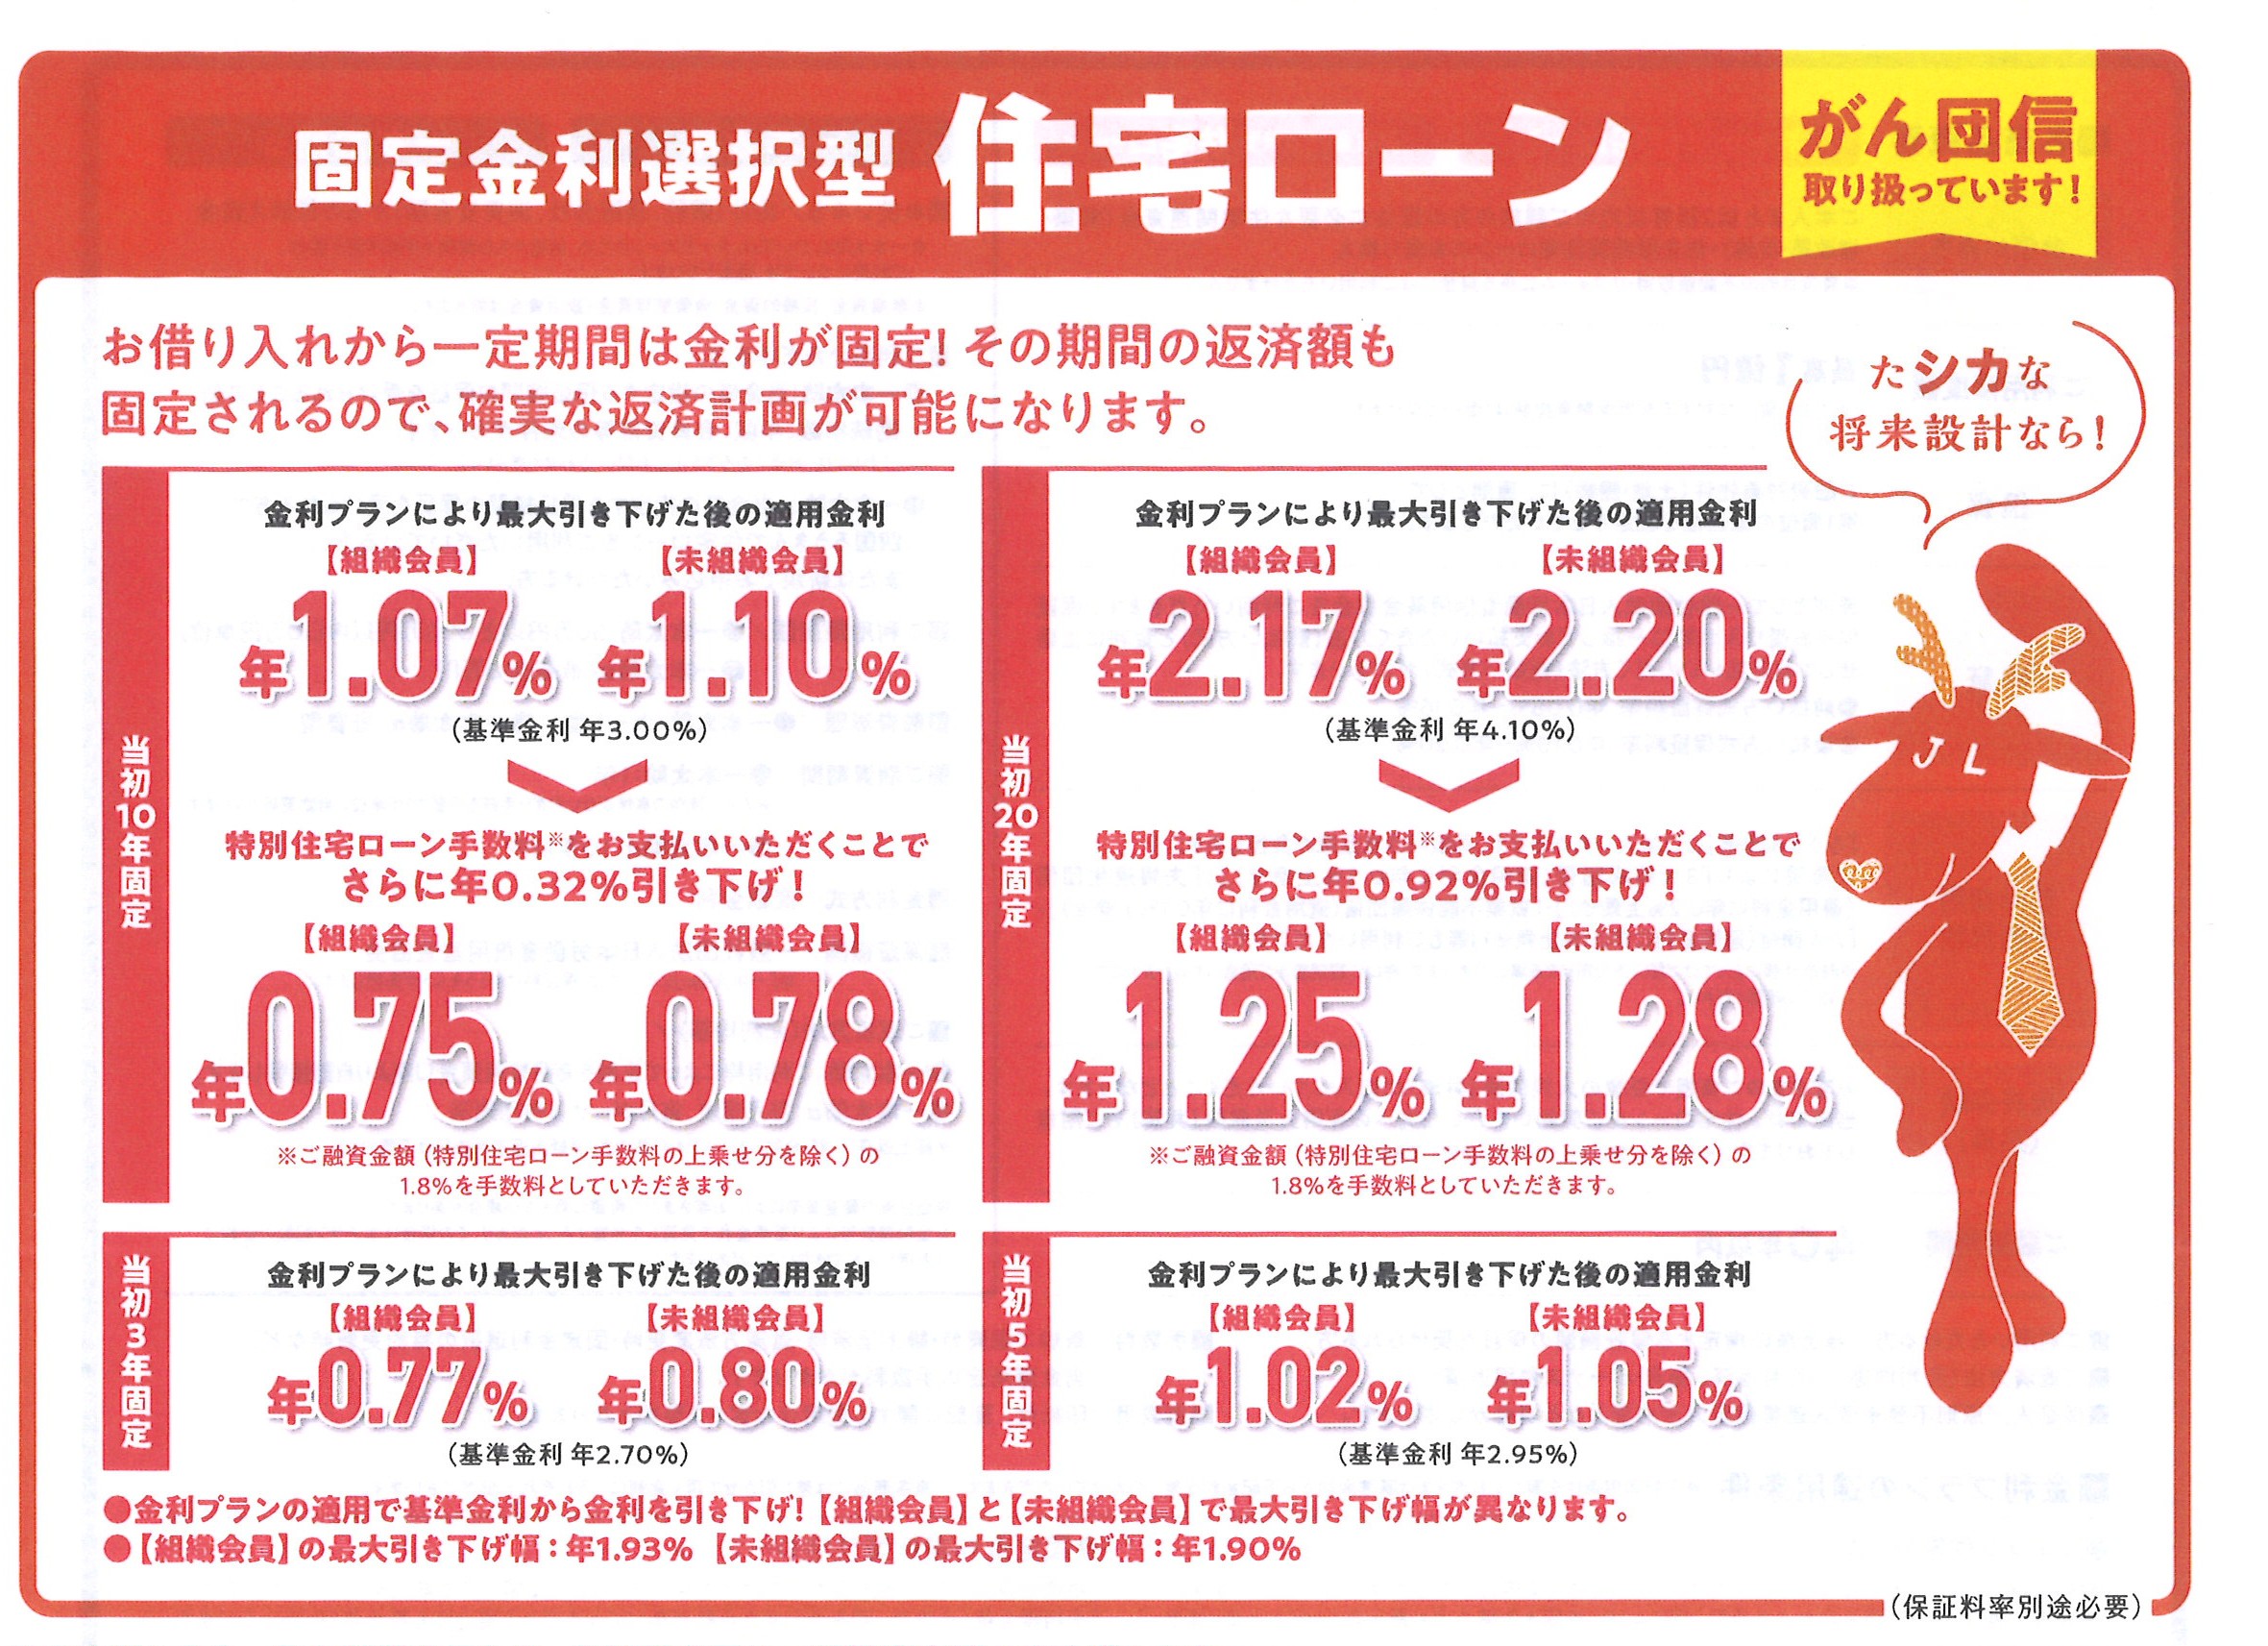
日本銀行の金融政策修正に伴い、メガバンクやネット銀行各社が相次いで貸出金利を引き上げる中、住宅ローンの借り入れや見直しを検討する生活者の間で「労働金庫(ろうきん)」の存在感が急浮上しています。これまでネット銀行の表面金利ばかりに注目が集まりがちでしたが、金利上昇期を迎えた現在、諸費用や保障内容を含めた「総支払額」で見直すと、ろうきんの優位性が浮き彫りになってきました。
ろうきんは営利を目的としない協同組織金融機関であり、労働組合や生活協同組合(生協)の組合員だけでなく、所定の要件を満たせば一般勤労者でも利用可能です。本稿では、全国13地域における最新の金利構造や組合員優遇の仕組み、保証料・手数料のリアルな実質コスト、審査の独自基準までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のろうきん金利は、労働組合員・生協組合員向けの優遇金利適用により、ネット銀行の実行金利と競合できる水準を維持。
- 要点2:最大の強みは「保証料無料(ろうきん負担)」と「手厚い団体信用生命保険」であり、諸費用を含めた総額比較で他行を圧倒するケースが多い。
- 要点3:一般勤労者でも生協加入等で優遇を受けられるため、注文住宅のつなぎ融資や借換を検討する層にとって有力な選択肢となる。
【2026年最新】ろうきん住宅ローンの金利表と各地域(中央・近畿・東海)の引き下げ幅
ろうきんの住宅ローン金利体系を把握する上で最も重要なのは、全国一律ではなく「全国13地域の各ろうきん」ごとに金利設定やキャンペーン優遇幅が異なる点です。利用者の所属する勤務先や居住地を管轄するろうきんの金利表を確認する必要があります。
金利は利用者の属性によって3つの区分に分かれています。最も優遇幅が大きい「団体会員構成員(出資している労働組合等の組合員)」、次に優遇される「生協会員組合員(同一生計家族を含む)」、そして「一般勤労者」です。中央ろうきん住宅ローン金利一覧や近畿ろうきん住宅ローン金利引き下げ制度の最新データを比較すると、属性ごとの引き下げ幅に明確な特徴が見られます。
例えば中央労働金庫(東京・神奈川・千葉・埼玉・茨城・栃木・群馬・山梨)では、期間限定の金利引き下げ拡大施策を継続しており、給与振込や積立預金などの取引項目を満たすことで基準金利から最大幅の引き下げが適用されます。近畿労働金庫(大阪・京都・兵庫・奈良・滋賀・和歌山)でも同様に、店頭表示金利から一定幅を引き下げる制度が整備されており、融資実行月ごとの金利見直しによって柔軟なレートが提示されています。
2026年ろうきん住宅ローン金利動向を注視すると、各地域ろうきんは市場の長期金利変動に合わせつつも、勤労者の生活防衛を使命とする非営利組織の特性上、急激な金利引き上げを抑制する独自の金利政策を採っています。
変動金利と固定金利特約の選択術|2026年の金利動向と借換シミュレーション
現在ろうきんで提供されている主軸商品は、半年に一度金利が見直されるろうきん住宅ローン変動金利と、一定期間金利が固定されるろうきん住宅ローン固定金利特約(3年・5年・10年など)、そして全期間固定型です。
変動金利は依然として低水準を維持しているものの、基準金利の引き上げリスクを考慮した選択が求められます。ろうきんの変動金利には、急激な返済額上昇を防ぐ「5年ルール・125%ルール」が適用される設計が一般的であり、家計の急変を抑えるセーフティネットが機能しています。
一方、固定金利特約は「子どもの教育費がかかる向こう10年間だけ返済額を確定させたい」といったライフプランに合致します。特約期間終了時には、その時点の金利で再度固定特約を結ぶか変動金利へ移行するかを選択可能です。
また、過去に高めの金利で他行から借り入れた層を中心に、ろうきん住宅ローン借換シミュレーションを活用した見直し需要が高まっています。借換時には、金利差だけでなく保証料や登記費用、事務手数料を含めた総額での精査が不可欠ですが、ろうきんは後述する諸費用面での優位性があるため、金利差が0.3〜0.5%程度であっても総返済額を数百万円単位で削減できる事例が報告されています。全期間固定を重視する層には、公的融資であるろうきんフラット35金利比較も同時に行い、団信保障の手厚さと金利を天秤にかける手法が有効です。
【徹底比較】ろうきん vs 大手都銀・ネット銀行の実質コストと隠れた優位性
住宅ローン選びで最も陥りがちな罠が、「表面金利の安さだけで借入先を決めてしまうこと」です。ネット銀行は表面金利が極めて低い一方、借入額の2.2%(税込)に相当する高額な融資事務手数料が融資時に一括徴収されるのが一般的です。これに対し、ろうきんは「手数料体系と保証料の扱い」が根本から異なります。
| 比較項目 | ろうきん(労働金庫) | 大手メガバンク | 主要ネット銀行 |
|---|---|---|---|
| 表面金利水準 | 変動0.4%〜0.8%台(会員優遇時) | 変動0.4%〜0.7%台 | 変動0.3%〜0.5%台 |
| 保証料 | 実質無料(ろうきんが全額負担) | 外枠方式(約2%)または金利+0.2% | 無料(保証会社不使用) |
| 事務手数料 | 定額型(数万円程度)が主流 | 33,000円(保証料外枠時) | 借入額の2.2%(4,000万で88万円) |
| 団体信用生命保険 | 基本団信無料、就業不能・がん保障等の上乗せが低コスト | 基本団信無料、特約付加時は金利+0.1%〜0.3% | がん50%等無料付帯あり、全疾病は要件厳格 |
| つなぎ融資 | 自社対応可能(割安な金利・手数料) | 提携ローン等で対応 | 非対応または高金利な外部提携会社 |
表から分かる通り、ろうきん住宅ローン保証料無料(労働金庫側が保証機関へ一括前払いする仕組み)は、借入時の初期費用を劇的に抑える決定打となります。メガバンクで4,000万円を借り入れる場合、保証料として約80万円〜90万円前後のキャッシュが必要になりますが、ろうきんならこれがゼロになります。
さらに見逃せないのがろうきん住宅ローンつなぎ融資手数料の低廉さです。注文住宅を新築する際、土地購入代金や着工金、中間金など建物の完成前に複数回の分割支払いが発生します。ネット銀行の多くはつなぎ融資を自社で扱っておらず、年利2%〜3%以上の割高な提携会社を使わざるを得ません。ろうきんは自前で柔軟なつなぎ融資枠を提供しているため、注文住宅建築時のトータルコストを大幅に削減可能です。
加えて、ろうきん住宅ローン団体信用生命保険の充実度も評価されています。一般的な死亡・高度障害保障に加え、東海労働金庫のように会員組合員なら「がん団信」を金利上乗せなしで利用できる地域もあり、民間保険の見直しと組み合わせることで家計全体の固定費削減につながります。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融機関の窓口や各種コミュニティに寄せられた実際の利用者の証言を検証すると、ろうきんならではの「対面による親身な伴走体制」を評価する声が際立っています。
大手メーカー勤務で労働組合員である30代男性は、特番インタビューや金融相談会の取材に対し次のように語っています。
「ネット銀行の事前審査は機械的に落とされてしまい、理由も分からず途方に暮れていました。しかし、会社の労組経由でろうきんの窓口に相談したところ、転職間もない事情や将来の昇給見込みを丁寧にヒアリングしてくれ、ろうきん住宅ローン組合員優遇金利を適用した満額融資の内諾を得ることができました。何より、保証料の数十万円が浮いたことで、新居の家具・家電費用に充てられたのが大きかったです」
また、東海エリアで住宅を購入した40代夫婦からは、返済期間の柔軟性に関する声も挙がっています。
「東海ろうきんでは最長50年返済のプランが提示されており、当初の月々返済額を抑えつつ、繰り上げ返済手数料が何度でも無料という特性を活かして柔軟に返済プランを設計できました。窓口担当者がFace to Faceで家計収支を一緒に見直してくれた安心感は、Web完結型の銀行にはない価値だと感じています」
一方で、「申し込みから本審査・実行までの手続きにやや日数がかかる」「平日の対面手続きが必要になる場面がある」といった実務スピードに関するリアルな指摘もあり、契約までのスケジュール管理が重要であることが浮き彫りになっています。
一般に知られていない盲点と審査基準の真相|年収要件と組合員以外の利用法
ネット上には「ろうきんは労働組合がない会社員は使えない」「審査が民間銀行より甘い(あるいは厳しすぎる)」といった極端な誤解が散見されます。実態はどうなのでしょうか。
生協会員や一般勤労者でも優遇を受けるルートが存在する
勤務先に労働組合が存在しない場合でも、出資している生協の組合員になる(数百円〜千円程度の出資金を支払うことで誰でも即日加入可能)ことで、「生協会員」としての金利優遇を受けることができます。一般勤労者区分よりも有利な条件が適用されるため、ろうきんを利用する際は生協加入ルートを活用するのが定石です。
ろうきん住宅ローン審査基準と年収の構造的特徴
ろうきんの審査は、機械的なスコアリングに偏重するネット銀行とは異なり、「勤労者の生活支援」という設立理念に基づいた独自基準を持っています。年収基準については、前年度年収150万円〜300万円程度から申し込み可能な商品が多く、門戸は広く開かれています。
特筆すべきは、返済比率(DTI:年収に占める年間返済総額の割合)の審査において、自動車ローンや教育ローン、カードローンなどの既存借入がある場合、それらを住宅ローンと一本化して低金利でまとめられる「おまとめ型」の融資プランを提示してくれる点です。民間銀行では他社借入があるだけで門前払いされるケースでも、ろうきんは家計再生の観点から前向きに相談に乗る体制が整っています。
【プロの結論】家計防衛の視点から見極めるおすすめな人・慎重になるべき人の判断基準
行動経済学や家計リスク管理の観点から、住宅ローンを「単なる借金」ではなく「35年間に及ぶライフプランの固定基盤」として捉えた時、ろうきんを選ぶべき人と他行を検討すべき人の境界線は明快です。
【ろうきん住宅ローンを強く推奨できる人】
- 勤務先にろうきん出資の労働組合があり、最大優遇金利を受けられる人
- 土地購入からの注文住宅建築で、つなぎ融資や分割実行をスムーズに行いたい人
- 初期費用(手元の現金)を可能な限り手元に残し、保証料無料の恩恵を受けたい人
- 他社からの借入があり、住宅ローンと一緒に一本化して毎月の返済負担を圧縮したい人
- 対面窓口でファイナンシャルプランニングのサポートを受けながら確実に進めたい人
【他行(ネット銀行等)を優先検討してもよい人】
- 諸費用を一括キャッシュで支払える潤沢な自己資金があり、1円でも低い表面金利のみを追求したい人
- 物件が完成済みの建売住宅や中古マンションで、つなぎ融資を一切必要としない人
- すべての手続きをスマートフォンやWeb上で完結させたい超多忙な人
【ろうきん住宅ローン金利 表】に関するよくある質問(FAQ)
Q1:ろうきんの住宅ローン金利表に記載されている金利から、さらに引き下げられますか?
A1:ろうきんのウェブサイトや店頭で提示されている金利表は「店頭表示金利(基準金利)」と「引き下げ適用後の最優遇金利」が併記されているケースが一般的です。給与振込の指定、財形貯蓄の利用、生協組合員カードの保有など、所定の取引条件を満たすことで最大引き下げ幅が適用されます。個別の適用金利は所属団体や取引状況により異なるため、最寄りのろうきん窓口での試算をおすすめします。
Q2:労働組合がない企業に勤めていますが、組合員優遇金利を利用することは不可能ですか?
A2:労働組合員向けの「団体会員金利」は適用されませんが、ろうきんに出資している「生活協同組合(生協)」の組合員になることで「生協会員優遇金利」を利用できます。生協への加入は少額の出資金で個人でも簡単に行えるため、一般勤労者区分よりも有利な金利で借り入れることが可能です。
Q3:繰り上げ返済手数料や保証料は本当に一切かかりませんか?
A3:はい、ろうきんの住宅ローンはインターネットバンキングはもちろん、窓口やATMでの繰り上げ返済手数料も原則無料(一部特殊条件を除く)です。また、保証料に関しても労働金庫が保証会社(一般社団法人日本労働者信用基金協会等)に対して一括負担する仕組みとなっているため、借入時に数十万円単位の保証料を別途支払う必要はありません。
まとめ:2026年の金利上昇局面で後悔しないための選択基準
金利上昇が現実のものとなった2026年において、住宅ローン選びの正解は「見かけの表面金利の低さ」から「諸費用・団信保障・返済柔軟性を含めた実質コストの健全さ」へと完全にシフトしました。
ろうきんの住宅ローンは、保証料実質無料、低廉な融資手数料、充実した団信保障、注文住宅に強いつなぎ融資対応など、長年培われた非営利組織ならではの生活者ファーストな構造を持っています。特に組合員や生協会員の資格を持つ方にとって、その総合力は民間銀行を大きく凌駕する選択肢となり得ます。
まずは自身の居住地・勤務地を管轄するろうきんの最新金利表を確認し、諸費用まで含めた総支払額シミュレーションを行うことが、30年超の家計を守る堅実な第一歩となるはずです。 (出典: ろうきん住宅ローン金利 表(Yahoo!ニュース))
