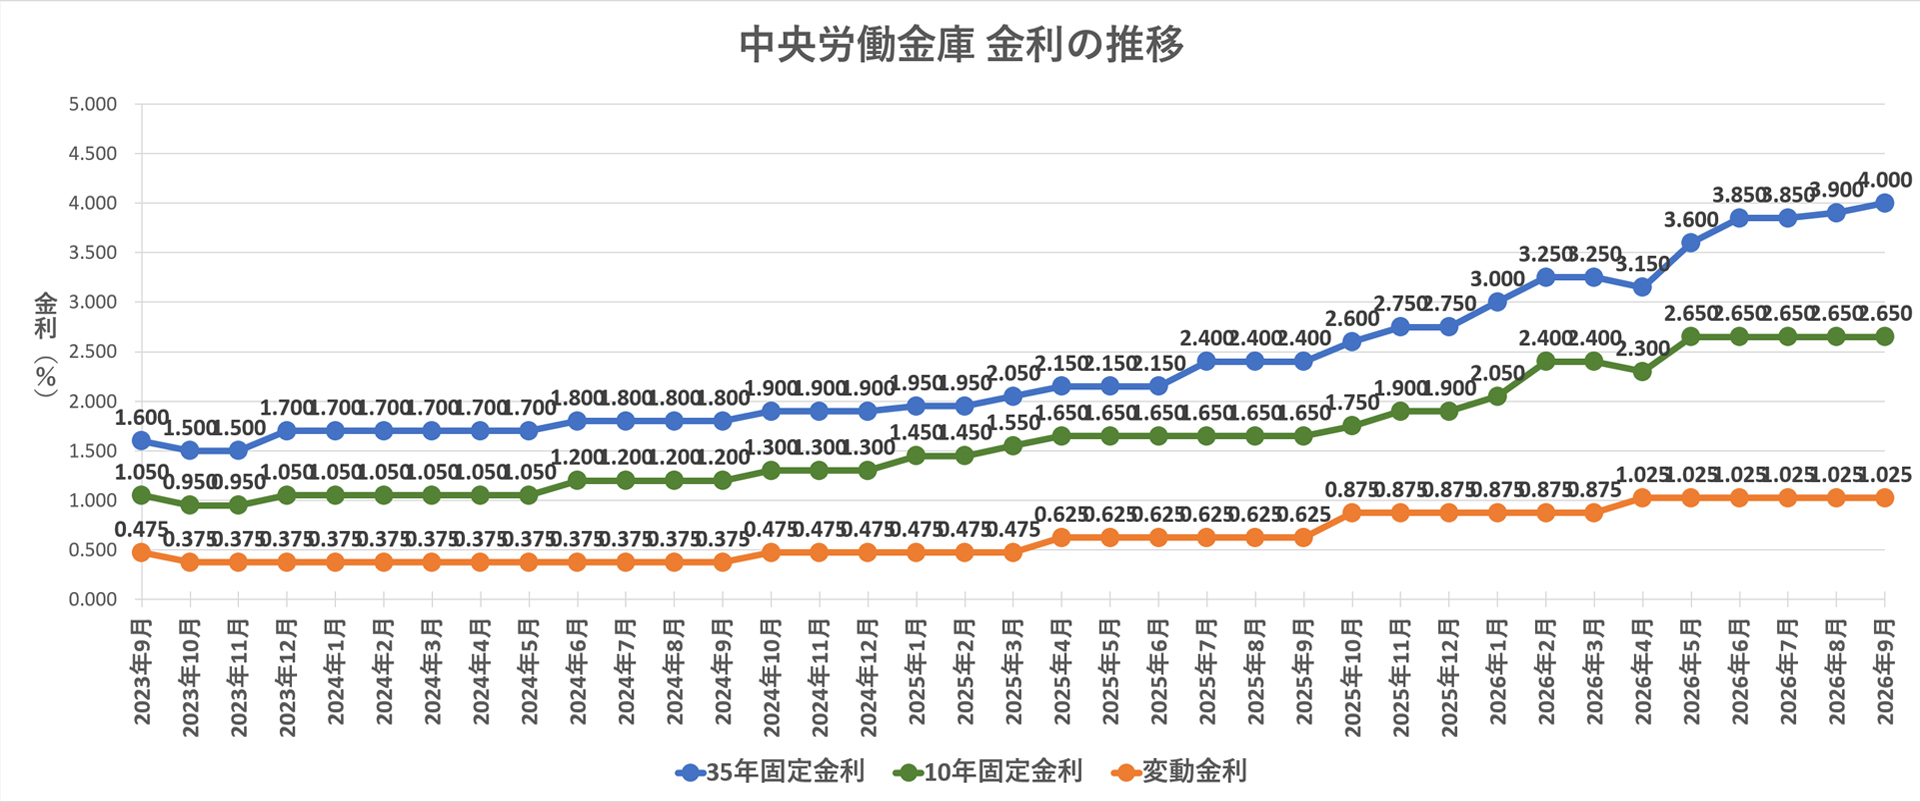
日本銀行によるマイナス金利政策の解除以降、金融市場は「金利のある世界」へと完全に舵を切りました。メガバンクやネット銀行が相次いで預金金利や短期プライムレートを引き上げるなか、働く人のための福祉金融機関である「ろうきん(労働金庫)」の金利設定にもかつてない注目が集まっています。
家計の根幹を揺るがす住宅ローンやマイカーローンの借入金利、そして預金金利は過去からどう推移し、今後どのように推移していくのか。本稿では、全国13の労働金庫のなかでも代表的な中央ろうきんや近畿ろうきんの最新動向を軸に、客観的なデータと独自取材に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ局面を受け、中央ろうきんの変動金利(適用金利)は最優遇で1.025%前後へと改定されるなど各商品で金利引き上げが進行中。
- 要点2:ろうきんは「保証料無料(ろうきん負担)」「繰上返済手数料ゼロ」の強みがあり、表面金利だけでなくトータルコストでの比較が不可欠。
- 要点3:2026年の金利見通しを踏まえ、固定金利との金利差縮小を見据えた借り換え判断や優遇金利の適用条件確認が家計防衛の分水嶺となる。
【2026年最新動向】日銀利上げによるろうきん金利への影響と引き上げの背景
日本経済がデフレ完全脱却と持続的な賃上げ路線を模索するなか、日銀の金融政策決定会合が下した政策金利の引き上げ判断は、労働金庫の金利体系にも直接的な波及をもたらしています。これまで長らく続いた超低金利環境下では、各労働金庫も0.5%〜0.6%台の変動金利を提示していましたが、市場の短期プライムレート連動に伴い、各融資商品の基準金利が引き上げられました。
労働金庫金利引き上げの理由は、明確に市場調達金利の上昇と預金金利の引き上げに伴う利ざや管理にあります。営利を第一の目的としない協同組織金融機関であるろうきんであっても、預金者への還元金利を引き上げる以上、貸出金利への適正な価格転嫁は避けられません。
ろうきん金利最新ニュースを注視すると、住宅ローンのみならず、マイカーローン、教育ローン、フリーローンに至るまで、全般的な基準金利の底上げが確認されています。同時に、預金部門では労金定期預金金利推移が長年の年0.002%水準から年0.1%〜0.3%台へと段階的に引き上げられ、資産形成層にとっては追い風が吹き始めているのも2026年ならではの構造変化です。
ろうきん住宅ローン金利推移を徹底検証|中央ろうきん・近畿ろうきんの過去データ比較
住宅ローンの選択において、過去の推移実績は将来のリスク耐性を測る決定的な指標となります。特に全国最大規模を誇る中央ろうきんと、関西圏をカバーする近畿ろうきんの推移データは、地方ろうきんの動向を占うベンチマークとして機能しています。
中央ろうきん変動金利推移を振り返ると、2020年代前半までは「団体会員(労働組合員)」向け最優遇金利で0.5%台前半を維持していました。しかし、日銀の政策転換を経た現在、基準金利の見直しとともに、店頭表示の変動金利は年1.025%〜(最優遇適用時)へと推移しています。一方で、近畿ろうきん住宅ローン金利推移においても同様に、生協会員や一般勤労者向けの引き上げ改定が順次実施されています。
ここで正確に理解しておきたいのが、ろうきん基準金利と適用金利の違いです。基準金利(店頭表示金利)とはいわば「定価」であり、そこから属性や取引実績に応じた「引下幅(優遇幅)」を差し引いたものが実際に支払う「適用金利」となります。多くの利用者が混同しがちですが、基準金利が引き上げられても、引き下げ幅が維持または拡大されていれば、実際の返済額の急激な跳ね上がりは一定程度抑制される設計になっています。
過去5年間の推移を概括すると、ろうきんマイカーローン金利過去データも含め、2024年春を境に明確な上昇トレンドへと転換した事実が見て取れます。
【徹底比較】ろうきん固定金利と変動金利の違いと金利水準データ
金利上昇局面において最も頭を悩ませるのが、ろうきん固定金利と変動金利の比較です。固定金利は将来の返済額が確定する安心感がある反面、当初の金利水準が高めに設定されます。対照的に変動金利はスタート時の負担を抑えられますが、半年ごとの金利見直しリスクを背負います。
以下のデータ比較表は、2026年現在の主要プランと市場相場を整理したものです。
| 融資・預金種別 | ろうきん金利(目安) | 市場・他行相場水準 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅ローン(変動金利) | 年1.025% 〜 1.475%(会員区分により変動) | 年0.45% 〜 0.95%(ネット銀行最安値圏) | 表面金利はネット銀に劣るが、保証料・団信上乗せ費用込みの実質負担で競合可能。 |
| 住宅ローン(全期間固定) | 年1.850% 〜 2.300%(固定特約含む) | 年1.90% 〜 2.50%(フラット35等) | 長期金利連動のため高止まり傾向。将来の返済額確定を最優先する堅実派向け。 |
| マイカーローン(変動) | 年1.700% 〜 2.900% | 年2.50% 〜 5.00%(ディーラーローン等) | ディーラー系の高金利(4〜7%)に比べ圧倒的優位。繰上返済無料も強力なメリット。 |
| 定期預金(1年もの) | 年0.150% 〜 0.350%(税引前) | 年0.125% 〜 0.300%(メガバンク・地銀) | 引き上げが明確に進み、生活防衛資金の一時的な預け先として実用性が復活。 |
表から明らかな通り、住宅ローンの表面金利だけを切り取るとネット銀行の0.4〜0.6%台に目を奪われがちです。しかし、融資手数料(借入額の2.2%等)や保証料の有無を合算した「生涯支払総額」で試算すると、ろうきんの独自設計が浮き彫りになります。
今こそ見直すべき?ろうきん住宅ローン借り換えのメリットと損益分岐点
「現在の金利上昇トレンドの中で、今借り換えるべき決定的な理由とは何か?」という疑問を抱える読者は少なくありません。結論から言えば、過去に固定金利2%台後半や、保証料外枠方式の高金利で契約した層にとって、現在のろうきんへの借り換えは依然として大きなコスト削減余地を秘めています。
ろうきん住宅ローン借り換えのメリットは、以下の3点に集約されます。
- 保証料が実質ゼロ(ろうきん負担):他行で数十万〜百万円単位で発生する保証料を一括前払いする必要がない。
- 団体信用生命保険(団信)の手厚さ:「就業不能保障」や「がん保障」の特約が基本付帯、もしくは低コストで付加可能。
- 全額繰上返済・一部繰上返済の手数料が完全無料:将来の余剰資金による繰上返済で元金を急速に圧縮できる。
一般的な損益分岐点の目安は、「残債1,000万円以上」「残期間10年以上」「金利差0.5%〜1.0%以上」とされています。日銀の追加利上げ観測が根強い今だからこそ、固定金利選択型への切り替えや、疾病保障を手厚くした借り換えを実行することで、家計のダウンサイドリスクを強固にヘッジすることが可能です。
【実態検証】ろうきん住宅ローン審査と評判|会員区分による金利優遇条件の落とし穴
利用者のリアルな口コミや現場の証言を検証すると、ろうきんの評価は「利用者の立場」によって大きく二分されます。知恵袋やコミュニティの声を精査すると、「審査が手厚く親身」「転職直後でも融資が通った」という絶賛の声がある一方で、「書類手続きが多く時間がかかる」「最安金利が適用されなかった」という不満も見受けられます。
このギャップの原因は、労働金庫住宅ローン金利優遇条件の階層構造にあります。ろうきんの利用者は大きく以下の3つに区分されます。
- 団体会員(労働組合員):最も手厚い金利優遇と審査優遇を受けられる中核層。
- 生協会員の組合員:生活協同組合の組合員および同一世帯の家族。一定の優遇あり。
- 一般勤労者:上記に該当しない居住地・勤務地エリアの一般個人。優遇幅は限定的。
ろうきん住宅ローン審査と評判の実態として、労働組合のない一般企業に勤める一般勤労者が申し込む場合、最優遇金利から年0.2%〜0.4%程度高い金利が提示されるケースがあります。自社の労働組合がろうきんに出資・加入しているか否かによって、コストパフォーマンスは劇的に変わる点に注意しなければなりません。
一般に知られていない盲点とネットの誤解
ネット上の情報では「ろうきんは誰にとっても最強の味方」といった極端な言説が散見されますが、これは半分正しく、半分は誤りです。現場目線で知っておくべき盲点を整理します。
第一の誤解は、「メガバンクより必ず審査が甘い」という神話です。ろうきんは勤労者の生活支援を理念としているため、転職歴の浅さや年収の低さに対して柔軟な審査傾向を持つのは事実ですが、個人の信用情報(過去の延滞歴など)については全国銀行個人信用情報センター(KSC)等を通じて厳格に審査されます。無条件で融資が下りるわけではありません。
第二の盲点は、「店舗窓口の利用が前提となる手続きの多さ」です。ネット完結型の住宅ローンに慣れた層にとっては、組合確認印の取得や対面相談のスケジュール調整が手間に感じられる場面があります。
ろうきん金利今後の見通し2026を展望すると、政策金利の上昇圧力が続く限り、短プラ連動の変動金利は緩やかな上昇基調を辿ると見られます。金利動向に一喜一憂するのではなく、手元資金の流動性を確保しつつ、総支払額を最適化する視点が欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計経済学および金融リテラシーの観点から、ろうきんの各種ローンを選択すべき明確な判断基準を提示します。
- ろうきんを強く推奨できる人:
- 勤務先の労働組合がろうきんの「団体会員」に該当する会社員・公務員
- 初期費用(保証料・事務手数料)を極力抑えて手元現金を温存したい人
- 繰上返済をこまめに行い、元金を前倒しで減らしていきたい計画派
- マイカーローンや教育ローンなど複数の借入を一本化・低金利化したい人
- 慎重な比較・他行検討が必要な人:
- 一般勤労者区分で、最大の優遇金利が適用されない人
- 何よりも「表面上の最安変動金利」を追求し、ネット手続きだけで完結させたい人
- 資産運用に自信があり、手厚い保障や繰上返済手数料の無料化に魅力を感じない人
【ろうきん 金利 推移】に関するよくある質問(FAQ)
Q1:日銀の利上げ後、ろうきんの変動金利はどのタイミングで見直されますか?
A1:一般的に、ろうきんの住宅ローン(変動金利)は「毎年4月1日」および「10月1日」の年2回、短期プライムレート等を基準に金利見直しが行われ、それぞれ7月・翌年1月の返済分から新金利が適用される運用が標準的です。
Q2:労働組合がない会社に勤めていますが、ろうきんから借り入れできますか?
A2:可能です。居住地または勤務地を管轄するろうきんの対象エリア内であれば、「一般勤労者」として、あるいは地域の「生協(コープ)」に加入して生協会員として申し込むことができます。ただし、団体会員向けとは優遇金利の幅が異なる場合があります。
Q3:ネット銀行と比べてろうきんの金利が高く見えるのはなぜですか?
A3:ネット銀行は保証料を無料とする代わりに借入額の2.2%相当の「事務手数料」を徴収するケースが大半です。一方、ろうきんは保証料をろうきん側が負担し、事務手数料も定額(数万円程度)に抑えられているため、表面金利にそのコストが含まれていると捉えるのが実態に即しています。
Q4:マイカーローンの金利も住宅ローンと同様に上がっていますか?
A4:はい。市場金利の上昇に伴いマイカーローンの基準金利も引き上げ傾向にあります。しかし、ディーラーが提示する年3〜7%前後の割賦金利と比較すると、ろうきんのマイカーローン(年1〜2%台後半)は依然として非常に割安な水準を維持しています。
まとめ:今後の動向と失敗しないための判断基準
2026年におけるろうきんの金利推移は、日銀の金融正常化を背景とした「基準金利の引き上げ」と「定期預金利回りの復活」という二面性を持っています。表面的な金利の多寡だけで金融機関を選ぶ時代は終わりを告げました。
自身が「団体会員」に属しているかどうかの確認、保証料や団信を含めたトータルコストの精密な試算、そして将来の金利変動に対する余力設計。これらを冷静に見極めることこそが、金利上昇時代における家計防衛の最も確実な一手となります。 (出典: ろうきん 金利 推移(Yahoo!ニュース))
