📌 【この記事の重要ポイントまとめ】
- 要点1:EVの重量税免税は「無期限」ではなく、現行制度でも2回目の継続車検(5年目)からは本則税率による課税が発生する。
- 要点2:ガソリン税収の激減に伴い、2028年度以降を見据えた「重量税特例加算」や「走行距離課税」の本格議論が税制調査会で急加速している。
- 要点3:購入補助金(CEV補助金)の要件厳格化や自治体独自の税制優遇格差も含め、5〜10年スパンのトータルコストで見極める判断が不可欠である。
【2026年最新】電気自動車の重量税はいつまで免税?現行基準と車検費用の実態
【実態比較】ガソリン車と何が違う?EV維持費シミュレーションと税金内訳
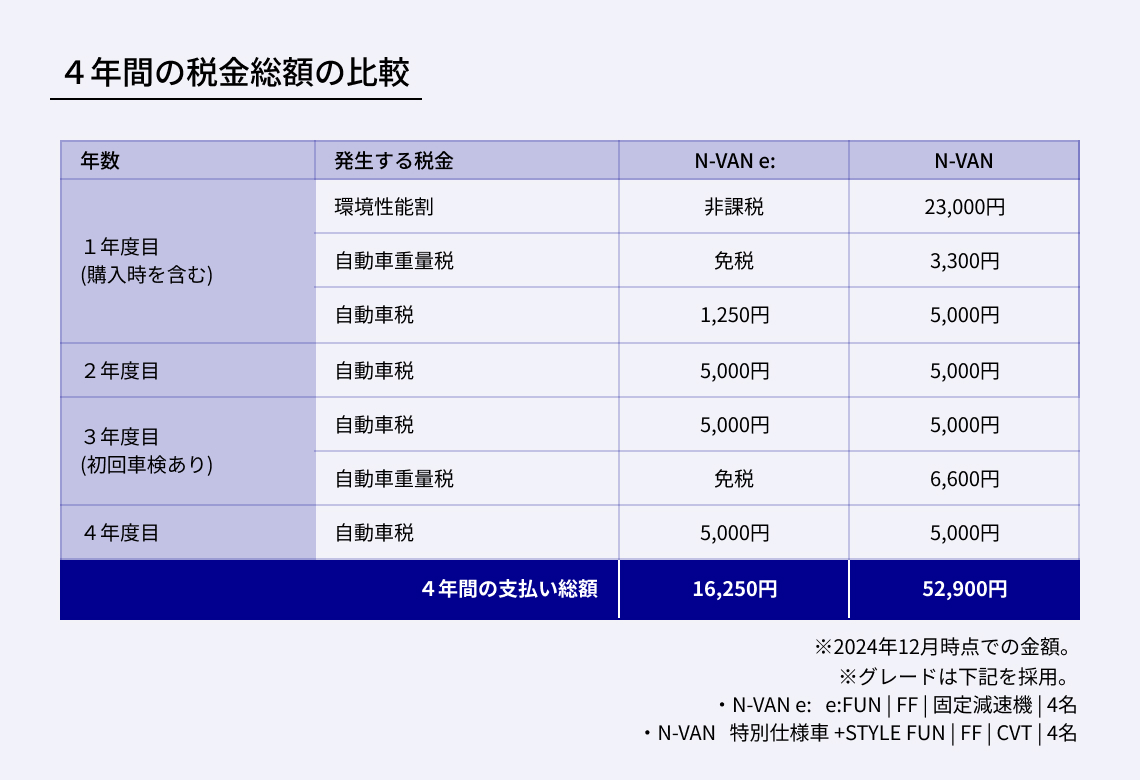
| 項目・車両区分 | 純ガソリン車(2.0Lクラス) | ハイブリッド車(1.8L〜2.0L) | 普通電気自動車(テスラ等) | 軽電気自動車(日産サクラ) |
|---|---|---|---|---|
| 購入時 重量税(3年分) | 36,900円〜49,200円 | 0円(免税)または 50%減税 | 0円(免税) | 0円(免税) |
| 初回車検 重量税(2年分) | 24,600円〜32,800円 | 15,000円〜20,000円(本則税率) | 0円(免税) | 0円(免税) |
| 2回目車検 重量税(2年分) | 24,600円〜32,800円 | 15,000円〜20,000円 | 15,000円〜20,000円(本則税率) | 5,000円(本則税率) |
| 自動車税(年額・標準) | 36,000円 | 36,000円(翌年のみ減税あり) | 25,000円(翌年約6,500円) | 10,800円(軽自動車税) |
| 環境性能割(取得時) | 取得価額の2〜3% | 0〜1% | 非課税(0円) | 非課税(0円) |
| 5年間の税負担総額概算 | 約24万〜30万円 | 約18万〜22万円 | 約10万〜12万円 | 約5万円前後 |
税制改正の真相|走行距離課税や「EV重量課税」は本当に導入されるのか?
1. 走行距離課税(利用に応じた負担)の現状と壁
走行距離課税とは、走った距離に応じて課税する仕組みであり、欧州の一部地域や米国のパイロットプログラムなどで先行導入が模索されています。しかし、日本国内における導入論には強烈な反発があります。地方のロードサイド住民のように「公共交通機関がなく、生活のために長距離運転を余儀なくされる層への過度な負担増(実質的な地方いじめ)」につながるためです。 また、車両ごとの走行距離を正確かつ不正なく把握するための車載通信機(OBU)の義務化や、車検時のオドメーター読み取りによるプライバシー問題・システム改修コストなど、技術的・運用的な課題が山積しています。そのため、政府・与党の税制調査会でも中長期的な課題として棚上げされており、2026年現在の段階で即座に一般乗用車へ導入される見通しは極めて低いのが実情です。2. 有力視される「重量税の特例加算(EV重量課税)」のシナリオ
走行距離課税の実現性が足踏みする一方で、現実的な落としどころとして税制改正大綱の俎上に載っているのが、「自動車重量税の枠組みを使った課税」です。 自動車ディーラー幹部や政策関係者の証言によると、政府内では「2028年5月以降、EVやPHEVを対象に、自動車重量税の特例加算分として税金を徴収する仕組み」の検討が進められています。重量税はすでに車検のタイミングで徴収する徴税インフラが完全に整っており、新たな機器を車に搭載する必要もありません。「エコカー減税の段階的縮小」という名目で税率基準を引き上げれば、実質的な増税を極めてスムーズに執行できるからです。 「EV普及を阻害してはならない」という経済産業省側の強い抵抗もあり、2026年以降の協議で激しい駆け引きが続いていますが、「EVだけが無税で走り続けられる時代」の終焉が着実に近づいていることは間違いありません。【実態検証】「バッテリーが重いのに優遇?」ネットの反応と現場オーナーの本音
税制の公平性をめぐっては、インターネット上やSNSでも鋭い意見の対立が起きています。特に自動車愛好家コミュニティやSNS上で定期的に炎上するテーマが、「車載バッテリーによる車両重量の増大」です。「同サイズのガソリン車より300kg以上重いEVが、重量税を免除されているのは物理の法則としておかしい。道路をより痛めているのは重い車の方ではないのか」(大手掲示板・SNSの声)
「ガソリン税を払って道路維持に貢献している内燃機関車が虐げられ、燃料税を払わない高級輸入EVが税制優遇を受ける構図は、低所得者から富裕層への逆再分配に見える」(経済フォーラムへの投稿)道路工学の観点から見ても、車軸荷重が大きい車両ほどアスファルト舗装の疲労・わだち掘れを加速させるという科学的事実は否定できません。例えば、Cセグメントのハッチバック車で比較した場合、ガソリン車が約1,300kg前後であるのに対し、大容量バッテリーを積んだ同クラスEVは1,600〜1,800kgに達します。この「道路損傷度」と「税負担の免除」のねじれが、ネット上の不満の火種となっています。 一方で、実際にEVを所有する現場のオーナーたちからは、全く異なる切実な声が聞こえてきます。 都内で日産リーフからアリアへ乗り換えた40代のIT企業役員は、次のように語ります。 「初期費用としてガソリン車より150万円以上高い車両本体価格を払い、充電インフラの不足という不便さも引き受けた上でEVを選んでいます。自動車税や重量税の優遇、補助金がなければ、誰も初期の普及リスクを背負いません。普及が進んでいない段階での増税論議は、梯子を外された気分です」 また、地方部で軽EVの日産サクラを通勤の足として導入した女性(30代・看護師)はこう吐露します。 「ガソリン代高騰への自衛策として、自宅充電で安く抑えるために買いました。走行距離課税が導入されて距離で税金を取られたら、地方で暮らす意味がなくなります。重さで税金を取るにしても、軽規格のEVまで狙い撃ちにするのは勘弁してほしいです」 環境政策としてのEV普及促進と、インフラ維持のための応益負担原則。この2つの正義が真っ向から衝突しているのが、現在のリアルな社会情勢です。
一般に知られていない盲点とネットの誤解|中古EV購入や補助金返還リスク
EVの導入を検討する際、多くの購入者が陥りがちな「制度上の落とし穴」がいくつか存在します。後から想定外の出費に青ざめないために、以下の3つのポイントを必ず把握しておく必要があります。盲点1:中古EV購入時のエコカー減税ルール
新車では免税となるEVですが、「中古車」として購入した場合はどうなるでしょうか。 中古車を購入したタイミングで車検が残っていれば重量税の支払いは発生しませんが、車検切れの中古EVを「中古新規登録」する場合、その時点で適用されているエコカー減税の要件を満たしていれば本則税率等の適用を受けられます。 ただし、新車時のような「初回免税」の恩恵はすでに新車登録時に消費されているケースが多く、2回目車検以降のサイクルに入っている中古車は、車検ごとに重量税(本則税率)が満額かかる点に注意してください。「EVなら中古でも車検時の重量税はゼロ」と誤認していると、諸費用の見積もりで計算が狂います。盲点2:CEV補助金(国の補助金)と保有義務の「縛り」
重量税そのものではありませんが、購入時の最大の資金支援である「CEV補助金(クリーンエネルギー自動車導入促進補助金)」には、原則として3〜4年間の法定保有義務が課されています。 もし税制改正への不安やライフスタイルの変化により、義務期間内に車両を手放したり(売却・譲渡)、廃車にしたりした場合、国へ補助金の一部を返還する義務が生じます。維持費の税金が安いからと安易に飛びつき、数年で乗り換える計画を立てていると、重量税の浮いた分を遥かに上回る補助金返還請求(数十万円規模)が発生するリスクを孕んでいます。盲点3:自宅充電設備と電気代の「隠れ課税」
「ガソリン税を払わないから得」という単純な計算にも注意が必要です。家庭用の電気料金には「再生可能エネルギー発電促進賦課金(再エネ賦課金)」が上乗せされており、電力消費量が増えれば間接的な公的負担も増えます。税制優遇だけに目を奪われず、急速充電スタンドの月額会員費や自宅の200V充電器設置工事費までを含めた「真の保有コスト」で比較検討しなければ、期待したほどの節約効果は得られません。【プロの結論】経済性と政策リスクから見極める「EVを選ぶべき人・見送るべき人」
社会制度と税制の過渡期にある現在、電気自動車の購入判断は「目先の免税メリット」だけで決めるべきではありません。政策の不確実性と自身のカーライフを天秤にかけ、冷静に選別を下す必要があります。▼いま電気自動車を選ぶべき人の条件
1. 「戸建て住宅」に住み、自宅で深夜電力等を活用した普通充電環境を構築できる人: 重量税・自動車税の優遇に加え、燃料費(電費)の大幅削減という果実を最大化できるため、仮に2028年以降に重量税が増額されたとしても、トータルコストの優位性が揺らぎません。 2. 初回車検(3年)または2回目車検(5年)のタイミングで乗り換えるサイクルの人: 現行制度の免税期間をフルに享受し、2回目車検以降の課税や将来的な制度改正の影響を最小限に抑えて逃げ切ることが可能です。 3. 走行距離が年間8,000〜12,000km前後の標準的な街乗り・日常利用メインの人: バッテリーの劣化リスクを抑えつつ、燃料代の浮き分と税金免除の恩恵を最も効率よく回収できるスイートスポットに位置しています。▼いま電気自動車を慎重に見送るべき人の条件
1. 月極駐車場や集合住宅に住み、急速充電スタンド頼みになる人: 重量税が免除されたところで、急速充電器のビジター利用料金や高額な月額基本料が税制メリットを相殺してしまいます。 2. 年間走行距離が2万kmを超えるヘビードライバーで、地方在住の人: 将来的な走行距離課税の導入議論が具体化した際、最大の直撃を受けるリスクシナリオを抱えることになります。また、急速充電の頻度増加によるバッテリー早期劣化リスクも無視できません。 3. 「10年以上、1台のクルマを乗り潰す」長期保有を前提としている人: 5年目以降は重量税が通常通り発生するだけでなく、大容量バッテリーの経年劣化による航続距離低下、将来的な車載電池の交換費用(100万円超)のリスクがのしかかります。長期保有であれば、成熟したハイブリッド車(HEV)の方が生涯コストの計算が立ちやすいと言えます。【電気 自動車 重量 税】に関するよくある質問(FAQ)
Q1:電気自動車の重量税は、何年乗ってもずっと永久に0円なのですか?
A1:永久に0円ではありません。現行のエコカー減税制度において、電気自動車が免税となるのは「新車新規登録時(3年分)」と「1回目の継続車検時(2年分)」の最初の5年間です。新車登録から5年目の「2回目の車検」からは免税措置が外れ、車両重量に応じた「本則税率(0.5トンあたり年2,500円)」に基づく重量税の納付が必要になります。
Q2:噂されている「走行距離課税」は、2026年中に導入が決まるのでしょうか?
A2:2026年中に導入される可能性は極めて低いです。走行距離課税は地方部住民への過度な負担や、プライバシー保護、走行距離計測器(OBU)の義務化コストなど課題が山積しており、政府税制調査会でも強い反発を受けています。当面の税制見直しとしては、走行距離課税よりも「2028年5月以降を視野に入れた自動車重量税の特例加算(EV重量課税)」の方が現実的な選択肢として議論されています。
Q3:日産サクラ(軽EV)とテスラ モデル3(普通EV)では、2回目車検時の重量税にどれくらいの差がありますか?
A3:軽自動車と普通自動車の税制枠組みの違いにより差が生じます。日産サクラなどの軽EVは定額の本則税率が適用され、2年分の車検で「5,000円」です。一方、テスラ モデル3(車両重量約1.7〜1.8トン区分)は車両重量0.5トン刻みの本則税率となるため、2年分の車検で「20,000円」となります。初回車検までは両者とも0円ですが、5年目以降は15,000円の差が開きます。 (出典: 電気 自動車 重量 税(Yahoo!ニュース))
