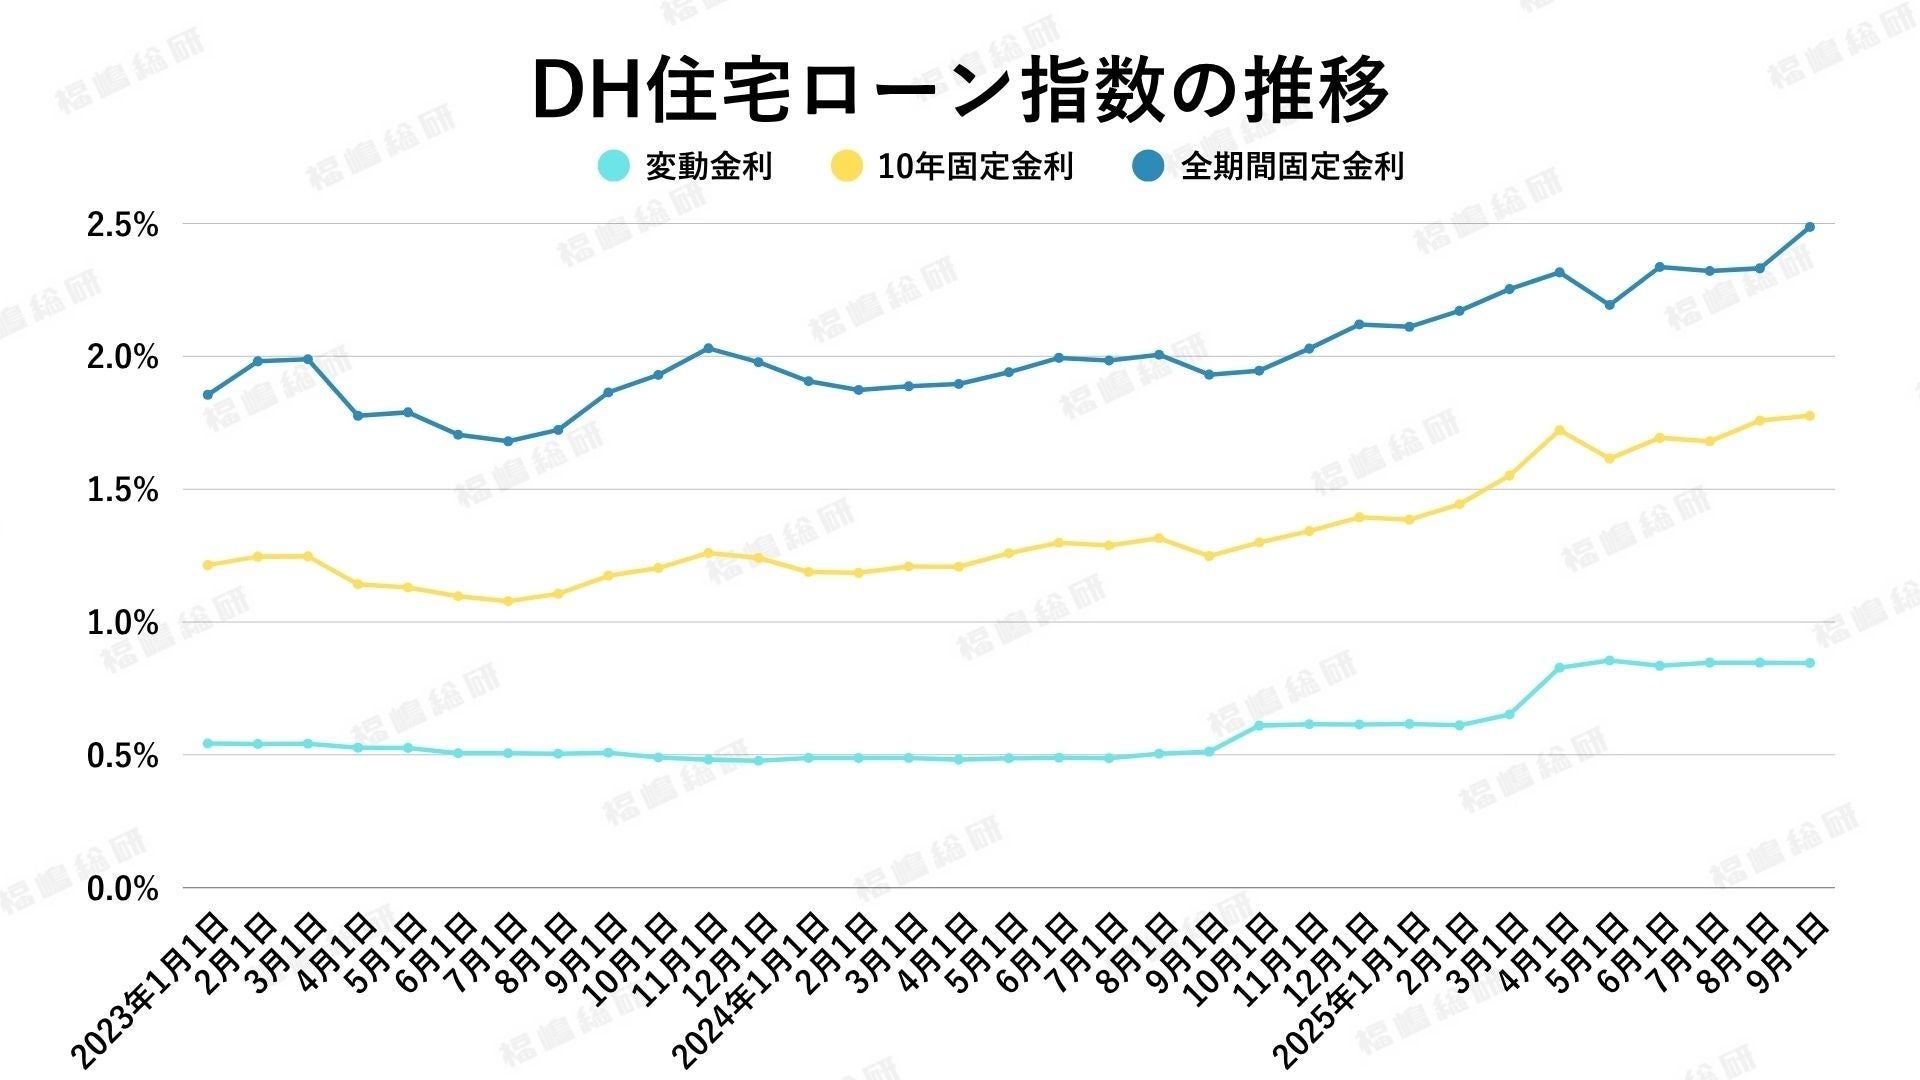
日銀の利上げ方針定着に伴い、住宅ローン市場は歴史的な転換期を迎えています。新築マンション価格が高騰を続けるなか、都市部を中心に実需層の選択肢として存在感を増す中古マンションですが、購入検討者を最も悩ませているのが「住宅ローン金利の今後の行方」と「変動と固定の二者択一」です。
金融機関各社が優遇金利の引き下げ競争と基準金利の引き上げという複雑な駆け引きを展開する今、表面的な金利の安さだけで選ぶと、将来の返済破綻や想定外の諸費用に苦しむリスクが潜んでいます。本稿では、最新の金利相場や築年数がもたらす審査への影響、諸費用の実態、さらには後悔しない選択基準まで、現場取材と金融データを交えて多角的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利相場はネット銀行の変動金利が0.4%〜0.6%台、固定金利(フラット35等)が1.8%〜2.1%前後で推移しており、金利のある世界が本格化している。
- 要点2:中古マンション特有の審査基準として、築年数や管理規約、修繕積立金の積立状況が融資年数や担保評価額を左右する。
- 要点3:金利上昇リスクに耐えられる安全な借入額は「年収倍率5〜6倍以内」であり、物件価格だけでなくリノベーション費用や諸費用を含めた総支払額での綿密なシミュレーションが不可欠となる。
【2026年最新】中古マンションの住宅ローン金利相場と今後の推移予測
金融市場において長期金利・短期金利ともに上昇圧力がかかる現在、中古マンション購入における住宅ローン金利の相場は二極化の様相を呈しています。大手メガバンクや主要ネット銀行の最新データを見ると、優遇幅を最大化した変動金利の実行相場は0.4%〜0.8%台、全期間固定金利の代表格であるフラット35の基準金利は1.8%〜2.2%前後で推移しています。
日本銀行の政策金利引き上げを受けた短期プライムレートの見直しにより、各金融機関は変動金利の基準金利を徐々に引き上げる動きを見せています。しかし、リテール営業の柱である住宅ローン顧客を獲得するため、店頭表示金利からの「引き下げ幅(優遇幅)」を拡大して表面金利を低く抑え込む競争も依然として激化しています。
金融機関の融資担当者やアナリストの分析によると、2026年後半にかけても緩やかな利上げ圧力が継続する見通しです。これに伴い、変動金利は「過去最低水準の超低金利」から「緩やかな上昇局面」へと完全に移行しつつあります。固定金利はすでに将来の利上げリスクを織り込んだ水準にあるため、今後は短期金利の上昇ペースが変動金利ユーザーの家計をどの程度圧迫するかが最大の焦点となります。
【徹底比較】変動と固定はどっちを選ぶべき?タイプ別シミュレーション
住宅ローンの選択において、誰もが直面する難問が「変動金利と固定金利のどちらを選ぶべきか」という分岐点です。借入額4,500万円(返済期間35年、元利均等返済)を想定した場合の試算データを整理しました。
| 金利タイプ | 詳細・適用金利の目安 | 月々返済額 / 総返済額(概算) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 変動金利型(ネット銀行最優遇) | 年0.48% 半年に1度金利見直し、5年ルール・125%ルール適用あり(※一部銀行除く) | 月々:約11.6万円 総額:約4,890万円(金利据え置き時) | 手元資金に余裕があり、金利上昇時に繰り上げ返済が可能な高年収世帯に最適。 |
| 10年固定型(メガバンク等) | 年1.35% 当初10年間は金利固定、11年目以降はその時点の優遇幅で再設定 | 月々:約13.4万円 総額:約5,650万円(11年目以降同率試算) | 教育費のピークなど、今後10年間の支出を確定させたい子育て世代の中期防衛策。 |
| 全期間固定型(フラット35・適合証明書要) | 年1.85% 借入期間中の金利変動なし、子育てプラス等の金利引き下げ制度あり | 月々:約14.6万円 総額:約6,120万円(完済まで確定) | 金利上昇ストレスを完全に排除したい層向け。資金計画の確実性は最も高い。 |
行動経済学における「近視眼的バイアス」に陥ると、現在の低い月々返済額だけに目を奪われがちです。しかし、変動金利を選択する場合は「金利が1%上昇した際に月々の支払額が約2万円増加しても家計が破綻しないか」というストレステストを事前に実施することが不可欠です。
【実態検証】ネット銀行vsメガバンク|実際の審査基準と利用者のリアルな声
中古マンションの購入では、ネット銀行の利用を検討する方が目立ちます。ネット銀行各社は「年0.3%〜0.5%台」という魅力的な低金利や充実した「がん保障特約付き団信」を提示しており、コストパフォーマンスの高さは突出しています。
しかし、不動産売買の現場取材やSNS、大手コミュニティに寄せられる実体験の検証からは、ネット銀行ならではの明確な障壁が浮き彫りになっています。
「ネット銀行の事前審査は即日で通過したものの、本審査で物件の担保評価が届かず減額回答となり、契約解除期日ギリギリでメガバンクに駆け込んだ」(30代会社員・都内中古マンション購入者の証言)
中古物件の取引では、契約から引き渡しまでの期間が1ヶ月〜1.5ヶ月程度と短期間に設定されるケースが一般的です。対面窓口を持たないネット銀行は書類のやり取りや物件審査に日数を要し、売主側から「期日リスクを理由にネット銀行利用者の買い付けを後回しにされる」といった実務上のハードルが存在します。
一方、メガバンクや地方銀行は金利面でネット銀行にやや劣るものの、提携ローンを通じた審査スピードと柔軟な担保評価に強みを持っています。物件の契約条件やスケジュールに合わせた使い分けが成否を分けるポイントです。
知っておくべき審査の落とし穴|築年数が住宅ローン金利と借入限度額に与える影響
新築と異なり、中古マンションのローン審査では「建物の築年数と法的健全性」が借入可能額や返済期間に直結します。ここを見落とすと、希望通りの融資を受けられない事態に陥ります。
第一の壁は「新耐震基準」と「旧耐震基準」の境界線です。1981年(昭和56年)6月1日以降に建築確認を受けた新耐震基準の物件であれば多くの金融機関で通常通りの審査が受けられますが、それ以前の旧耐震物件の場合、耐震基準適合証明書がない限り住宅ローンの取り扱い自体を拒否されるか、融資期間が大幅に短縮されます。
第二の壁は「法定耐用年数(RC造で47年)に基づく借入期間の制限」です。一部の金融機関では「完済時年齢」だけでなく、「築年数+返済期間=50〜60年以内」といった独自のルールを設けています。例えば築35年の物件を購入する場合、返済期間が最長でも25年程度に制限され、月々の返済負担額が跳ね上がるケースがあります。
さらに、全期間固定金利を利用する際に必須となる「フラット35の適合証明書」取得には注意が必要です。専有部分だけでなく、マンション全体の敷地権利関係や共用部の修繕履歴、外壁の劣化状況が住宅金融支援機構の技術基準を満たしていなければ交付されません。証明書の発行費用として約5万〜10万円の実費が発生する点も資金計画に含める必要があります。
なお、住宅ローン控除(減税)の適用条件についても、現在の税制では「1982年(昭和57年)1月1日以降に建築された登記簿上の家屋(新耐震基準適合住宅)」であることが基本要件です。築年数要件から外れる物件は、事前の証明書取得を怠ると減税メリットを享受できなくなります。
中古マンション+リノベーションの一体型ローンと諸費用の内訳
中古物件を購入して好みの空間に改修する「中古+リノベ」が定着していますが、資金調達の組み立てには専門的な知識が求められます。単体で組むリフォームローンは無担保である反面、金利が年2.0%〜4.5%前後と高めに設定されています。そのため、物件購入費用と工事費用を一本化できる「リノベーション一体型住宅ローン」の活用が鉄則です。
一体型ローンを利用すれば、リノベーション費用部分にも年0.5%〜1.5%前後の住宅ローン低金利が適用されます。ただし、売買契約の時点でリノベーションの詳細な工事見積書や図面の提出を求められる金融機関が多く、物件探しとリノベ会社の選定を並行して進める緻密な段取りが求められます。
また、中古マンション購入時に見落とされがちなのが諸費用の重さです。新築マンションの諸費用が物件価格の3〜5%程度であるのに対し、中古マンションでは物件価格の約6%〜9%に達します。
| 費用項目 | 詳細・算定基準 | 5,000万円物件の概算目安 | 編集部の見解・備考 |
|---|---|---|---|
| 仲介手数料 | 物件価格の3%+6万円+消費税 | 約171.6万円 | 中古購入における最大の諸費用。契約時と決済時に分割支払い。 |
| ローン事務手数料・保証料 | 借入額の2.2%(定率型の場合) | 約110.0万円 | ネット銀行は融資手数料型、メガバンクは保証料型が主流。 |
| 登記費用(登録免許税+司法書士報酬) | 所有権移転・抵当権設定等の実費・報酬 | 約40万〜60万円 | 築年数や床面積(50㎡以上)により登録免許税の軽減税率が適用。 |
| 固定資産税清算金・管理費清算金等 | 日割り計算による売主への清算金 | 約10万〜20万円 | 引き渡し日を基準に日割り清算。 |
安全な資金計画を立てる上での年収倍率の目安は「5倍〜6倍以内」、年間の返済額が手取り年収に占める割合(返済比率)は20%〜25%以内に抑えるのが盤石な家計防衛の基準です。借入限度額いっぱいの融資枠で組むと、将来の管理費・修繕積立金の値上げに対応できなくなるリスクが高まります。
一般に知られていない盲点とネットの誤解を暴く
ネット上の情報やSNSでは、住宅ローンに関する極端なアドバイスが散見されます。現場の取材を通じて見えてきた代表的な3つの誤解を是正します。
誤解①:「とにかく表面金利が最も低い銀行を選べば間違いない」
金利0.3%台のネット銀行であっても、借入額の2.2%に上る融資事務手数料が差し引かれます。5年〜10年などの短期間で売却・住み替えを検討している場合、支払った事務手数料は一切戻らないため、保証料外枠方式(保証料を金利に上乗せする方式)を採用する金融機関の方がトータルコストで有利になるケースがあります。
誤解②:「住宅ローン控除があるから目一杯借りた方が得をする」
住宅ローン控除の控除率は年末残高の0.7%です。金利が0.7%を超えているローンでは「逆ザヤ」が発生せず、支払う利息の方が多くなります。さらに中古マンション(その他の一般住宅)における借入限度額は原則2,000万円(省エネ基準適合で3,000万円)に設定されているため、多額の借り入れを行っても控除枠を使い切れないケースが多発しています。
誤解③:「築30年を超えた中古マンションはローンが組めない」
築年数だけで融資を一律に拒否する金融機関は少数派です。管理組合が適切に機能し、長期修繕計画に基づいた大規模修繕が実施されている物件であれば、大手銀行やフラット35での融資は十分に可能です。築年数の数字そのものよりも「管理状態と修繕積立金の総額」が審査の現場で重視されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
市場環境とリスク許容度を踏まえた、金利タイプ別の客観的な判断基準は以下の通りです。
▼ 変動金利をおすすめできる人
- 借入額が年収の5倍以内にとどまり、手元に生活防衛資金(半年〜1年分の生活費)を確保できている世帯
- 世帯年収が高く、共働きで将来的な繰り上げ返済や資産運用によるリスクヘッジが可能な人
- 金利上昇のニュースを定期的にチェックし、返済額変更時に迅速な家計見直しができる人
▼ 全期間固定金利(フラット35等)を検討すべき人
- 毎月の住居費支出を完済まで完全に確定させ、家計管理をシンプルに保ちたい世帯
- 教育費や親の介護など、今後10〜15年間に大きな支出イベントが確実に控えている人
- 金利の変動による心理的ストレスや将来の不安を避け、精神的な安定を最優先したい人
【中古マンション ローン 金利】に関するよくある質問(FAQ)
Q1:中古マンションの購入でもネット銀行の住宅ローン金利は新築と同じですか?
A1:基本的に金利条件そのものは新築・中古で同一のプランが適用されます。ただし、中古物件の場合は銀行側による担保評価が厳格に行われるため、希望借入額から減額されたり、審査完了までにメガバンク以上の期間を要したりする傾向があります。売買契約のスケジュールに余裕を持つことが必須です。
Q2:築35年の物件を購入予定ですが、住宅ローン控除は受けられますか?
A2:現行税制では「1982年(昭和57年)1月1日以後に建築された住宅(登記簿上の建築日付)」であれば、新耐震基準適合とみなされ住宅ローン控除が適用されます。それ以前の建築であっても、耐震基準適合証明書を取得すれば対象になります。また、省エネ基準に適合していることの証明書があれば、借入限度額の拡充を受けられます。
Q3:リノベーション費用も住宅ローンに組み込む場合、金利は高くなりますか?
A3:各行が提供している「リフォーム・リノベーション一体型住宅ローン」を活用すれば、物件購入費用と同じ低金利(変動0.4%〜0.8%台等)で一本化して借り入れが可能です。別枠でリフォームローンを組むと年2%〜4%台の高金利になるため、必ず一体型ローンを取り扱う金融機関を選択してください。
まとめ:今後の金利動向を見据えた賢い資金計画の立て方
中古マンションの住宅ローン選択において、最も重要なのは「表面金利の低さ」だけに惑わされない構造的な視点です。金利相場が底を打ち、緩やかな上昇サイクルに入った現在、過去の「超低金利・借り放題」を前提とした資金計画は通用しません。
築年数による担保評価の制限、物件価格の6〜9%を占める諸費用、リノベーション一体型ローンの手続き要件、そして住宅ローン控除の正確な適用ルールを総合的に把握することが求められます。ご自身の世帯年収、将来のライフプラン、リスク許容度を冷静に分析し、複数の金融機関を比較検討した上で、持続可能な返済計画を確立してください。 (出典: 中古マンション ローン 金利(Yahoo!ニュース))
