毎月の給料日、スマートフォンの画面や紙の明細書を開いて「求人票に書いてあった金額よりずっと少ない」と立ち尽くした経験を持つ人は少なくありません。会社から提示される基本給や総支給額と、実際に自分の銀行口座へ着金する金額の間には、見過ごせない大きな開きが存在します。
生活費のやりくりや将来の貯蓄計画を立てるうえで、「自分が自由に使えるお金が実際にいくら残るのか」を正しく把握することは死活問題です。給与から差し引かれるお金の正体や手取りの正確な計算式、そして年収ごとの具体的な目安まで、働く現役世代が直面するお金のリアルを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「手取り」とは給与の総支給額(額面)から社会保険料と税金が天引きされ、実際に口座へ振り込まれる実受取額のこと。
- 要点2:手取りの目安は額面の約75〜85%であり、月収20万円なら実際の手取りは約16万円前後にとどまる。
- 要点3:手取りが少なく感じる背景には過去20年におよぶ社会保険料率の引き上げがあり、給与明細の控除一覧を正しく読み解く自衛策が不可欠。
【給与の基本】てどり(手取り)とは何か?額面との決定的な違い
国語辞書や『デジタル大辞泉』によると、「手取り(てどり)」とは給与などの総収入から税金や諸経費を差し引いた「正味の受取金」や「実収入」を指します。日常のビジネスシーンや転職市場では、会社から支払われる名目上の報酬全体を「額面(がくめん)」、そこから公的な負担を差し引いて手元に残る実際のお金を「手取り」と呼んで明確に区別しています。
給与明細の表記に照らし合わせると、手取りと額面の違いは「総支給額」と「差引支給額」の関係そのものです。総支給額とは、基本給に加えて残業手当、役職手当、住宅手当、通勤手当などを合算した「会社が支払った報酬の全額」を意味します。一方、銀行口座に実際に着金するのは、そこから法令に基づき天引きされた後の差引支給額、すなわち手取りとなります。
転職サイトや求人広告で「月給30万円」「年収450万円」と提示されている金額は、例外なく総支給額(額面)です。この額面をそのまま使えるお金だと錯覚して家賃やローンの支払いを設計してしまうと、初任給や転職後の初回給与を受け取った瞬間に資金ショートを起こす原因になります。
【真相解明】なぜ給与からこんなに引かれるのか?控除の内訳と仕組み
「汗水たらして働いた給与から、一体なぜこれほど多額の金が引かれるのか」という疑問は、給与明細を見るすべての労働者が抱く自然な感情です。給与から差し引かれる項目は「控除(こうじょ)」と呼ばれ、大きく「社会保険料」と「税金」の2つに大別されます。日本の給与制度では「源泉徴収」という仕組みが採用されており、本人が確定申告をして納税する手間を省く代わりに、会社が従業員の給与からあらかじめ天引きして国や自治体へ納付しています。
社会保険料控除の内訳:将来と健康を守る4つのセーフティネット
給与から引かれる金額の中で、もっとも大きな割合を占めるのが社会保険料です。毎月の総支給額(標準報酬月額)に一定の料率を掛けて算出され、原則として会社と従業員が折半して負担します。
- 健康保険料:病気や怪我で医療機関を受診した際、自己負担が3割で済むようにするための保険料。料率は加入する健康保険組合や都道府県によって異なりますがおよそ10%前後で、自己負担分は約5%です。
- 厚生年金保険料:原則65歳以降に受け取る老齢年金や、万が一の障害・死亡時に支給される年金の財源。料率は18.3%で固定されており、自己負担分はその半額の9.15%となります。
- 雇用保険料:失業時の基本手当(失業保険)や育児休業給付金などを支える財源。一般の事業所における労働者負担率は0.6%(2024〜2026年基準)です。
- 介護保険料:介護が必要になった際の給付を支える財源。40歳に達した月から徴収が始まり、労使折半で約1.6〜1.8%(自己負担約0.8〜0.9%)が健康保険料に上乗せされます。
所得税と住民税の控除額:国と自治体に納める税金の違い
社会保険料を引いた後に控除されるのが、国に納める「所得税」と、居住する自治体に納める「住民税」です。
所得税は、その年の見込み年収から給与所得控除や社会保険料控除を差し引いた「課税所得」に対して課されます。給与明細上で天引きされているのはあくまで「概算額」であり、毎年12月の「年末調整」で生命保険料控除や住宅ローン控除などを加味して過不足が清算されます。
対して住民税は、「前年の1月から12月までの所得」を基準に計算された税額が、翌年6月から翌々年5月にかけて毎月均等に天引きされる仕組みです。一律でおよそ10%(都民税・県民税4%+区市町村民税6%)が課税されます。新卒1年目の手取りが比較的多めで、2年目の6月から「手取りが突然減った」と感じるのは、この住民税の徴収が2年目から本格化するためです。
【2026年最新手取り早見表】年収・月収別の割合とシミュレーション
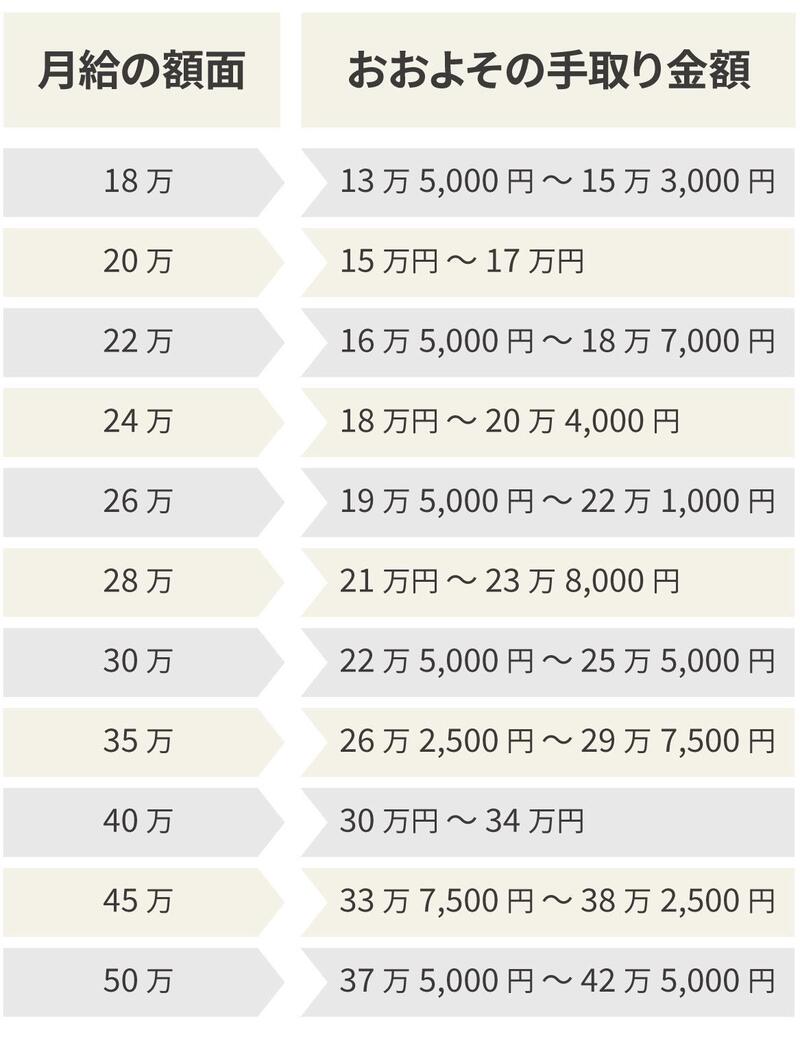
給与の額面から手取りをざっくり算出する場合、民間調査機関や転職情報各社が提示している「額面×0.75〜0.85」という計算式が実用的な目安になります。独身・扶養親族なしの場合、年収が上がるにつれて所得税の累進課税率が上がるため、手取りの割合(手取り率)は徐々に低下していきます。
| 額面(月収/年収) | 実際の手取り目安 | 手取り割合(手取り率) | 編集部の分析・家計への実質影響 |
|---|---|---|---|
| 月収20万円(年収240万円) | 約16.1万円/年約193万円 | 約80.5% | 控除合計は約3.9万円。単身生活では固定費の圧縮が必須となる水準。 |
| 月収25万円(年収300万円) | 約19.8万円/年約238万円 | 約79.2% | 手取り20万円の大台をわずかに割り込む。住民税の引き落としが効いてくる。 |
| 月収35万円(年収420万円) | 約27.2万円/年約326万円 | 約77.7% | 社会保険料だけで約5万円が天引き。実質的な購買力管理が求められるゾーン。 |
| 月収50万円(年収600万円) | 約37.8万円/年約453万円 | 約75.6% | 所得税率が10%から20%へステップアップし、額面の4分の1近くが控除される。 |
| 月収83万円(年収1,000万円) | 約59.5万円/年約714万円 | 約71.4% | 高所得層ほど累進課税の負担が重く、年間で約280万円以上が引かれる計算。 |
※上記試算は東京都内在住、40歳未満、独身(扶養親族なし)、賞与なしの標準ケースを想定した概算値です。配偶者控除や各種保険料控除の適用状況により前後します。
月収20万円の手取り詳細シミュレーション
多くの新社会人や若手層の初任給相場に近い「月収20万円」を例に、毎月どのような名目で差し引かれているのかを詳細に分解してみます。
- 総支給額(額面):200,000円
- 健康保険料(東京都・協会けんぽ):約9,980円
- 厚生年金保険料:約18,300円
- 雇用保険料:約1,200円
- 社会保険料計:約29,480円
- 所得税:約3,770円
- 住民税(前年同収入と仮定):約5,600円
- 控除合計額:約38,850円
- 差引支給額(実際の手取り):約161,150円
このように、額面が20万円であっても手元に残るのは約16万円です。家賃に7万円、食費や光熱費に5万円を支出した場合、残る生活費は4万円程度となり、無計画な消費を許さないシビアな構造が見て取れます。
【実態検証】「手取りが少ない」嘆きとネットの反応|時代ごとの負担増の軌跡
インターネット上の掲示板やSNSでは、毎月の給料日前後になると「手取り少なすぎて泣けてくる」「残業を20時間頑張ったのに、税金で消えて手取りがほとんど増えていない」といった切実な投稿が溢れ返ります。知恵袋などの相談プラットフォームでも、「手取り18万円でどうやって一人暮らしを成り立たせるのか」といった現実的な悩みが連日投稿されています。
こうした現役世代の悲鳴は、単なる愚痴や主観的な思い込みではありません。歴史的な統計データを紐解くと、日本のサラリーマンが背負う「国民負担率」は過去四半世紀で確実に上昇し続けています。
財務省の公表データによると、所得に対する税金と社会保険料の合計負担を示す「国民負担率」は、昭和から平成初期にかけては30%台前半で推移していました。しかし、少子高齢化の急速な進展に伴い、厚生年金の保険料率は2004年から2017年にかけて毎年段階的に引き上げられ、最終的に上限である18.3%まで固定化されました。さらに、健康保険料率や介護保険料率も上昇を続け、各種所得控除の見直しも重なった結果、現在の国民負担率は45%前後の高水準に達しています。
同じ額面年収であっても、2000年代初頭と比較して現在の労働者は年間で数十万円規模の手取りを失っている計算になります。物価上昇のスピードに名目賃金の伸びが追いつかない「実質賃金の目減り」が叫ばれる背景には、この見えにくい手取り減少の歴史が色濃く影を落としています。
一般に知られていない盲点とネットの誤解|「手取り=自由に使っていいお金」ではない?
給料や税金に関する議論では、断片的な情報から生じる典型的な誤解がいくつか存在します。家計防衛でつまずかないために、以下の3つの盲点を正しく押さえておく必要があります。
誤解1:「昇給すればするほど手取りの割合も増える」
「給料が上がれば手取りも同じように増える」と信じられがちですが、実際には年収が上がるほど手取りの伸び率は鈍化します。日本の所得税は所得が高くなるほど税率が5%から45%まで段階的に上がる「超過累進税率」を採用しているためです。年収が上がると児童手当の所得制限や配偶者控除の縮小など、公的支援の対象から外れる要因も重なり、額面が100万円アップしても手取りは60万円程度しか増えないという「稼ぎ損感」に直面することがあります。
誤解2:「手取り金額はすべて生活費や小遣いに回せる」
給与口座に振り込まれた「手取り」を、そのまま自由に消費してよい金額だと捉えるのは危険です。給与から天引きされるのはあくまで公的な義務費用だけであり、生活を維持するための「基礎的生活費(家賃・水道光熱費・通信費・保険料)」は手取りの中から自ら支払わなければなりません。ファイナンシャルプランニングの観点では、手取りからこれらの固定費と将来への先取り貯蓄を除いた残額こそが、本当の意味で裁量を持って使える「可処分所得」です。
誤解3:「手取りを増やすには会社で残業するしかない」
手取りを増やす手段として残業代を当てにする人がいますが、時間外労働の対価にも当然ながら社会保険料と所得税が課されます。過度な残業で心身を疲弊させるよりも、ふるさと納税による住民税の前払いと返礼品獲得、iDeCo(個人型確定拠出年金)の掛け金全額所得控除、医療費控除などを活用し、「取られる税金を合法的に圧縮する」アプローチのほうが、長期的には手取り効率を改善する有効打になります。
【プロの結論】経済的自立と家計防衛に向けた判断基準とアクション
給与天引きの源泉徴収制度は、国民から徴税の手間を省く非常に効率的な仕組みである反面、納税者が支払いの痛みを実感しにくい「痛みの麻痺(ペインレス)」を引き起こす構造的リスクを孕んでいます。毎月いくら引かれているのかを意識しないままでいると、無意識のうちに家計のコントロール権を社会構造に委ねてしまうことになります。
お金を守れる人・搾取され続ける人の思考パターンの分岐点
- 搾取され続ける人:額面と手取りの差額に無関心で、給与明細の右半分(控除欄)を見ない。昇給しても固定費を上げてしまい、手取りが減った理由を景気のせいにして諦める。
- お金を守れる人:控除一覧の数字を毎月チェックし、所得税・住民税・社会保険料の比率を把握している。控除を活用して課税所得を圧縮し、手取りを最大化する制度を能動的に使いこなす。
経済的な自立を確立するための第一歩は、次回の給与明細を手に取った際、額面ではなく「控除の総額」を直視することです。引かれている金額の妥当性を知り、自分が活用できる税制優遇措置が存在しないかを点検する姿勢こそが、不透明な時代を賢く生き抜く最大の防衛策となります。
【てどりとは】に関するよくある質問(FAQ)
Q1:アルバイトやパートでも「手取り」は額面より減りますか?
A1:一定の条件を超えると天引きが発生します。年収が100万〜103万円を超えると所得税や住民税が発生し、週20時間以上の勤務などの条件を満たして「社会保険の適用拡大」に該当すると健康保険や厚生年金の天引きが始まります。学生の場合は「勤労学生控除」などを活用することで税金の負担を抑えられるケースがあります。
Q2:月収20万円の場合、手取りの平均はいくらですか?
A2:独身で扶養家族がいない場合、健康保険・厚生年金・雇用保険・所得税・住民税を合わせて約3万8,000〜4万円程度が差し引かれるため、実際の手取りは約16万円前後となります。新卒1年目の場合は住民税が天引きされないため、約16万6,000円程度とやや多くなります。
Q3:春に昇給したのに、6月の給料の手取りが減ったのはなぜですか?
A3:住民税の更新が原因である可能性が極めて高いです。住民税は毎年6月に前年の所得をもとに新しい税額へ切り替わります。前年の年収が増加していた場合、6月からの住民税天引き額が跳ね上がり、昇給分を相殺してしまう現象がよく見られます。また、4月〜6月の残業が多いと、秋以降の標準報酬月額が見直されて社会保険料が上がる点にも注意が必要です。
まとめ:給与の構造を見極めて賢く生き抜くために
「手取りとは何か」という問いの先には、私たちが労働の対価として得る正味の資産と、それを支える社会制度の厳然たる現実が横たわっています。額面と手取りの乖離にただため息をつくのではなく、どのような仕組みで控除が行われているのかを論理的に理解することが、不必要な家計破綻を未然に防ぐ土台となります。
提示された額面通りの生活設計を脱し、手取り額をベースにした盤石な家計管理を構築すること。そして利用可能な公的控除を愚直に活用して手元資金を守ることこそが、現役世代が身につけるべき最も実践的なマネーリテラシーです。 (出典: てどりとは(Yahoo!ニュース))
