アルバイトに励む学生やその保護者の間で長年議論の的となってきた「103万円の壁」。いわゆる年収の壁見直しを巡る国会審議や税制改正の議論が進むなか、「結局、学生のバイト代はいくらまで稼げるようになったのか」「親の扶養から外れる条件はどう変わったのか」と疑問を抱く方は少なくありません。
特に学生のアルバイト収入は、本人の所得税だけでなく「親の特定扶養控除」に直結するため、制度の仕組みを誤解したまま働きすぎると世帯全体で十数万円単位の手取り減という思わぬ落とし穴に直面します。2026年現在の税制改正の最新動向と、学生が損をしないための判断基準を客観的なデータに基づいて分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:税制改正による基礎控除引き上げ議論が進む一方、2026年時点でも「親の特定扶養控除(19歳〜22歳)」の基準判定には引き続き厳格な注意が必要。
- 要点2:学生本人が103万円を超えると本人の税金以上に「親の税負担(所得税・住民税)」が数万〜十数万円跳ね上がる逆転現象が発生する。
- 要点3:勤労学生控除を使っても「親の扶養」は守れないため、世帯年収を最大化するには年収上限と働き方の正しい見極めが必須。
【2026年最新動向】学生の103万の壁はどうなった?見直しの真相と引き上げ時期
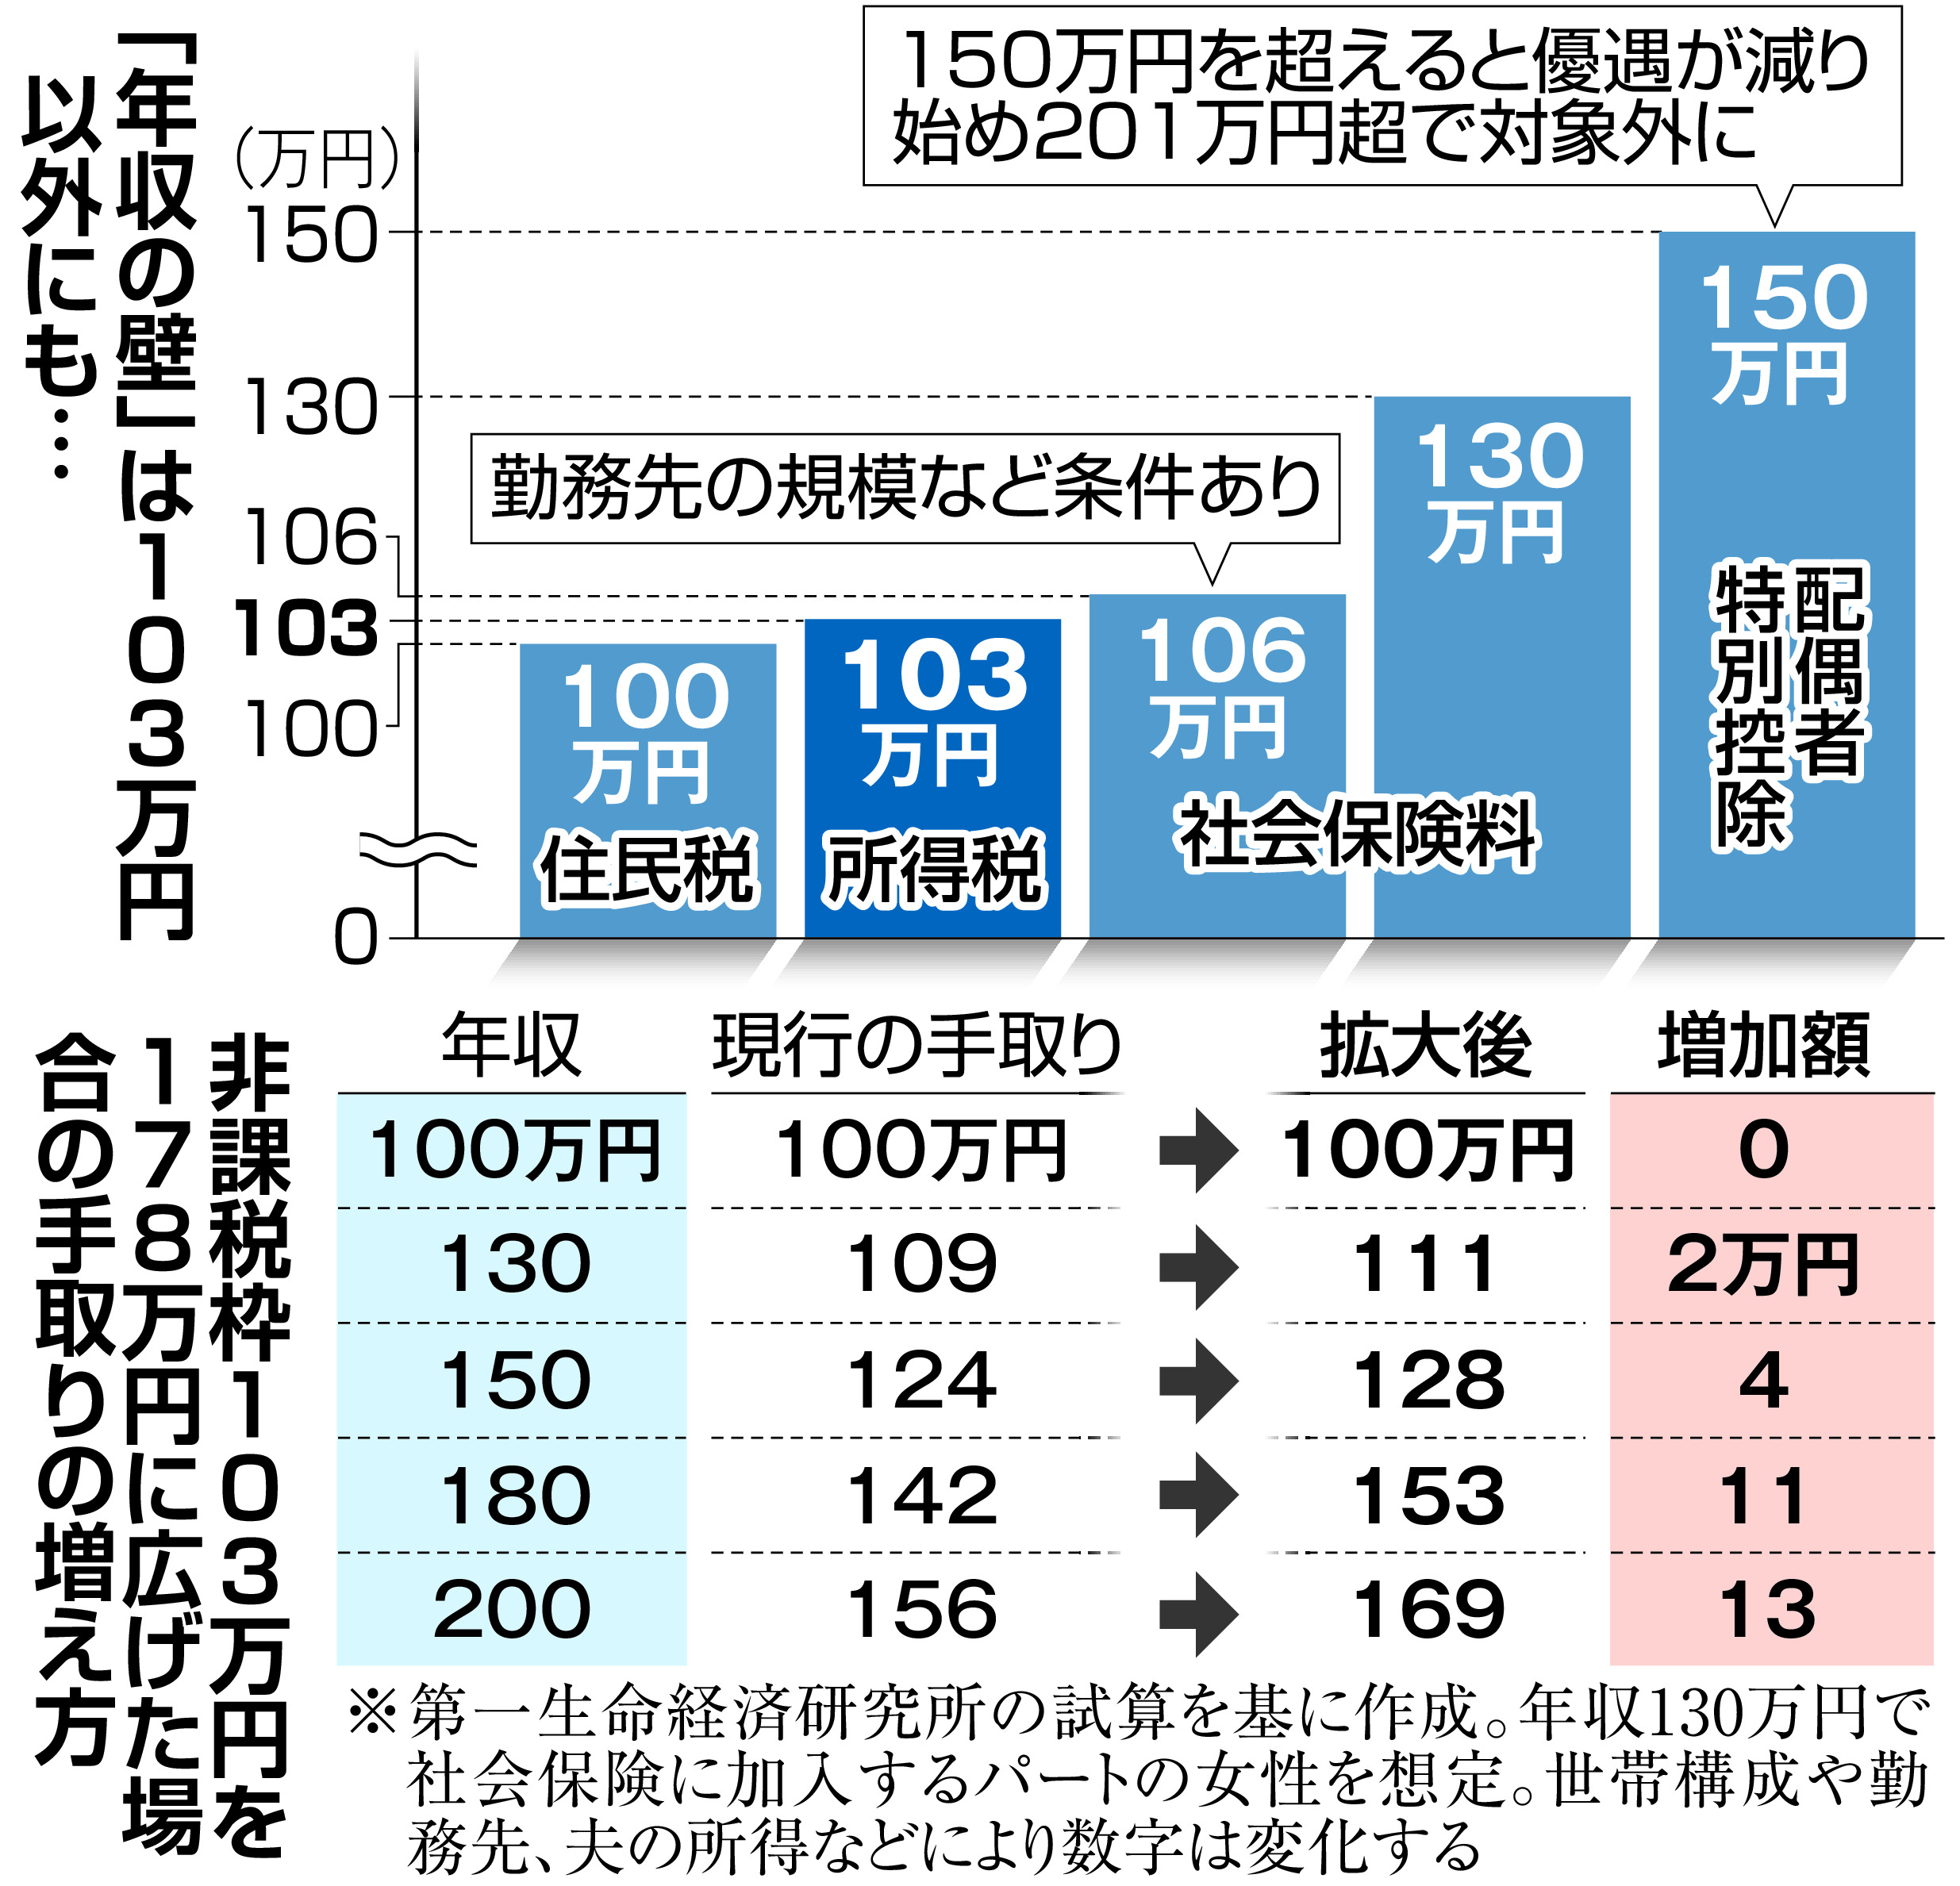
国政の大きな争点となった「年収103万円の壁を178万円へ引き上げる」という税制改革案。報道各社や国会審議の最新情報によると、所得税の基礎控除および給与所得控除の改定に向けた段階的な調整が進められているものの、制度が完全に新基準へ移行するスケジュールや、学生特有の扶養枠の連動については慎重な議論が続けられています。
現在押さえておくべき最大のポイントは、「本人の所得税非課税枠の引き上げ」と「親が受ける扶養控除の要件」が必ずしも一律に自動引き上げされるわけではないという点です。税制改正の過渡期にある2026年現在においても、各自治体の住民税基準や税法上の被扶養者要件は従来基準をベースに運用されている側面が多く残っています。
そのため、「ニュースで178万まで大丈夫と聞いたから」と安易にシフトを増やしてしまうと、現行法規の網にかかり、後から高額な追徴や扶養控除の取り消し通知が届くリスクがあります。制度の変わり目だからこそ、現時点で確定しているルールを正確に把握しておく必要があります。
【徹底検証】103万円を超えたらどうなる?親の税金・特定扶養控除への大打撃
学生のアルバイトで最も警戒しなければならないのが、「親の税金への影響」です。19歳以上23歳未満の大学生年代の子どもを扶養している親には、税負担を大幅に軽減する「特定扶養控除(所得税控除額63万円、住民税控除額45万円)」が適用されています。
もし学生の年間給与収入が103万円をわずか1円でも超えてしまうと、この特定扶養控除の適用権利が完全に消滅します。親の年収帯(所得税率)にもよりますが、世帯全体で年間約5万円〜15万円以上の増税負担が生じる計算です。
「子どもがバイトで105万円稼いで2万円多く手に入れた結果、親の税金が10万円以上増えて世帯手取りが激減した」という逆転現象は、現場の税理士相談でも後を絶ちません。学生アルバイトの収入管理は、個人だけの問題ではなく世帯全体のファイナンスとして捉える必要があります。
【比較表で一括把握】所得税・住民税・社会保険・勤労学生控除の決定的な違い
学生が直面する「年収の壁」には、所得税だけでなく住民税や社会保険など複数のレイヤーが存在します。それぞれの基準値と世帯への影響を整理したデータは以下の通りです。
| 年収の壁・制度 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円の壁(住民税) | 自治体により年収93万〜100万円で住民税均等割が発生 | 年間数千円〜1万円前後の本人負担 | 負担額自体は軽微だが、超えると本人宛に納税通知書が届く |
| 103万円の壁(特定扶養) | 超えると親の「特定扶養控除(63万円)」が全額消失 | 親の増税額:年間約6.3万〜15万円以上 | 学生にとって最大の危険地帯。世帯手取りが最も毀損しやすい |
| 勤労学生控除(本人の税) | 本人の所得税非課税枠が130万円まで拡大(控除額27万円) | 本人の所得税が130万まで0円 | 本人の税金は浮くが、親の扶養控除は外れるため要注意 |
| 106万/130万円の壁(社保) | 昼間学生は106万要件(企業規模等)の適用除外が原則 | 年収130万円以上で親の健康保険扶養から脱落 | 130万を超えると国民健康保険・国民年金の自己負担が発生 |
【実態検証】学生バイト現場とSNSの生の声|「シフト調整の限界」と家庭内の摩擦
SNSや大手掲示板、知恵袋などのコミュニティを調査すると、毎年10月から12月にかけて「103万の壁」に苦しむ学生と親のリアルな葛藤が数多く投稿されています。
「店長から人手不足だからと頼み込まれてシフトに入っていたら、11月時点で年収104万円になっていた。親の年末調整で発覚して大激怒された」「年末にシフトを削らざるを得ず、アルバイト先の飲食店が回らなくなって人間関係が気まずくなった」といった現場の悲鳴は日常茶飯事です。
中には「掛け持ちバイトの給与を合算していなかった」「交通費が非課税限度額を超えて支給されていた分が給与所得に算入されていた」など、意図しない計算漏れから扶養枠を突破してしまったケースも目立ちます。給与明細の総支給額と課税支給額の違いを把握していない学生が多いことが、現場トラブルの主因となっています。
一般に知られていない盲点とネットの誤解|「勤労学生控除」の危険な罠
ネット上の情報で最も危険な誤解が、「勤労学生控除を使えば130万円まで稼いでも親の扶養から外れない」という言説です。これは制度の管轄を取り違えた完全な誤りです。
勤労学生控除は、あくまで「学生本人の所得税を計算する際、基礎控除に加えて27万円の控除を上乗せする」という本人向け特例に過ぎません。親が税法上で子どもを扶養親族とするための所得基準(合計所得金額48万円以下=給料のみなら年収103万円以下)は、子どもが勤労学生控除を使おうが一切緩和されません。
つまり、勤労学生控除を申請して年収125万円を稼いだ場合、学生本人の所得税は0円に抑えられますが、親側では特定扶養控除が消滅し、親の給料からがっつり税金が天引きされることになります。家族間で事前の合意がないままこの控除を使うと、深刻なトラブルに発展しかねません。
【プロの結論】経済的自立と家族関係から見る賢い判断基準
家族社会学や家計マネジメントの観点から見ると、年収の壁問題は単なる税金計算ではなく「親子間の経済的バウンダリー(境界線)」の設計問題と言えます。自身の家庭環境や目標に合わせて、以下の判断基準で働き方を選択することが賢明です。
▼年収103万円以内に抑えるべき人:
・実家暮らしで、親が会社員・公務員として安定収入を得ている学生
・学業やサークル活動とのバランスを最優先したい学生
・親から学費や生活費の大部分を支援してもらっている学生
※この場合、親の特定扶養控除を維持することが世帯全体の手取り最大化につながります。
▼103万円の壁を気にせず徹底的に稼ぐべき人(年収160万〜180万円以上):
・学費や生活費をすべて自力で賄う完全自立型の学生
・親自身が非課税世帯である、または扶養控除の恩恵が薄い家庭環境
・親の増税分(約10万〜15万円)を子どもが補填してもなお、余りある手取りが手に入るレベルまで稼げる学生
※中途半端に110万〜120万円程度で着地するのが最も世帯損となるため、「抑えるか」「突き抜けるか」の二者択一が基本戦略となります。
【103万の壁 どうなった 学生】に関するよくある質問(FAQ)
Q1:引き上げ議論が進んでいますが、2026年のバイト代はいくらまで稼いで大丈夫ですか?
A1:親の扶養(特定扶養控除)に入っている場合は、明確な法改正の施行通達が出るまで「年間103万円以下(1月1日〜12月31日の給与総額)」に抑えておくのが最も確実で安全です。本人の所得税だけでなく親の税金に直結するため、年末調整の基準を親の勤務先へ確認することをおすすめします。
Q2:103万円を少しでも超えてしまった場合、親に黙っていればバレませんか?
A2:必ず発覚します。アルバイト先は自治体へ「給与支払報告書」を提出する義務があり、自治体および税務署のシステムで親の申告データと自動照合されます。翌年の夏から秋頃に親の勤務先へ「扶養控除の是正通知(追徴課税の案内)」が届き、給与天引きで追徴されるため隠し通すことは不可能です。
Q3:掛け持ちで2箇所以上のバイトをしている場合、103万円の計算はどうなりますか?
A3:すべての勤務先の「課税支給額(交通費を除く給与)」を合算して計算します。それぞれのバイト先で103万円未満であっても、合計が103万円を超えれば扶養から外れます。また、2箇所以上から給与を受け取っている場合は原則として確定申告が必要になります。
まとめ:制度見直しの波を乗りこなし賢く手取りを最大化する選択を
税制改革の議論によって「103万の壁」に対する社会的な関心は高まっていますが、現行制度における本質的な注意点は「親の特定扶養控除との兼ね合い」にあります。制度の変更スケジュールを冷静に見極めつつ、月々の給与明細をしっかり管理することが大切です。
年間103万円の手前でコントロールして世帯の税負担を最小限に抑えるのか、あるいは親としっかり話し合った上で扶養を外れて大きく稼ぐのか。自身のライフスタイルと家庭の状況に照らし合わせ、最も納得のいくバランスを選択してください。 (出典: 103万の壁 どうなった 学生(Yahoo!ニュース))
