毎月の給与明細を確認した際、社宅費や親睦会費、組合費、社員食堂の利用代金などが当然のように差し引かれている光景は、多くの職場で見られます。しかし、会社側が事前の法的手続きを踏まずに給与から天引きを行っている場合、たとえそれが少額の積立金であっても労働基準法違反に該当する可能性があることをご存じでしょうか。
賃金の支払いは、労働者の生活を直接支える根幹です。そのため日本の労働法規では極めて厳格なルールが敷かれており、例外的に給与天引きを適法化するための決定的なツールが「賃金控除に関する協定書(通称:24協定)」です。本稿では、人事労務の現場で頻発するトラブル事例や法的な落とし穴を検証し、2026年最新労務管理に即した協定書の正しい書き方・実務テンプレートまで徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上定められた税金・社会保険料以外の給与天引きは、労使協定の締結なしに行うと労働基準法第24条違反(違法罰則の対象)となる。
- 要点2:賃金控除協定書は労働基準監督署への届出義務はないものの、従業員過半数代表者との書面締結および社内への周知・適正保管が必須である。
- 要点3:個人の同意書や就業規則の記載だけでは協定の代用にならず、社宅費や親睦会費などの項目ごとに具体的かつ明確な定めの明記が求められる。
給与からの天引きはなぜ違法になるのか?労基法第24条「全額払いの原則」と24協定の基礎知識
日本の労働法制において、給与の支払いには労働基準法第24条に規定された「賃金支払の5原則」が適用されます。その中でも実務上とりわけ厳格に運用されているのが「賃金全額払いの原則」です。
労働基準法第24条第1項本文では、「賃金は、通貨で、直接労働者に、その全額を支払わなければならない」と明記されています。これは、かつて歴史的に存在した強制貯蓄やピンハネ、会社側による一方的な金銭天引きによって労働者が生活困窮に陥る事態を防ぐために設けられた強力な防壁です。
ただし、同条第1項のただし書きには2つの例外規定が存在します。
1つ目は「法令に別段の定めがある場合」です。これには所得税や住民税の源泉徴収、健康保険料・厚生年金保険料・雇用保険料などの社会保険料控除が該当し、これらは労使協定がなくても国が定めた法律に基づいて自動的に天引きが認められます。
2つ目が「事業場の労働者の過半数で組織する労働組合(ない場合は労働者の過半数を代表する者)との書面による協定がある場合」です。この規定に基づいて締結される労使協定こそが、実務で24協定と呼ばれる「賃金控除に関する協定書」です。つまり、法定控除以外の費用を1円でも給与から差し引くためには、この協定の存在が不可欠な免罰的効力を持ちます。
【徹底比較】天引きできる項目・できない項目一覧と適法化のハードル
どのような項目であれば賃金控除協定書を締結することで天引きが可能になるのか、また協定を結んでも天引きが許されない項目は何なのか。実務で扱われる代表的な賃金控除対象項目を以下の比較表に整理しました。
| 控除項目 | 協定書の要否・法的根拠 | 天引きの可否・運用基準 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 所得税・住民税・社会保険料 | 協定書不要 (所得税法・各社会保険諸法) | 無条件で可能 | 法定控除のため、協定締結の手続きは一切発生しない。 |
| 社宅費天引き・寮費 | 協定書必須 (労基法第24条第1項ただし書き) | 協定締結により可能 | 実際の賃貸料や維持管理費に見合った適正水準であることの客観的妥当性が必須。 |
| 親睦会費控除・社員旅行積立金 | 協定書必須 (労基法第24条第1項ただし書き) | 協定締結により可能 | 使途が明確であり、福利厚生として労働者に実質的な利益が還元される必要がある。 |
| 社内販売代金・購買代金 | 協定書必須 (労基法第24条第1項ただし書き) | 協定締結により可能 | 本人の自由意思に基づく購入申し込みであることの裏付け記録を残すことが重要。 |
| 業務上の損害賠償金・ミス弁済金 | 協定があっても原則不可 (労基法第16条・第24条違反) | 一方的な天引きは違法 | 会社の一方的判断による相殺は禁止。完全な自由意思による合意書が別途存在しない限り不可。 |
上記のように、厚生労働省の通達(昭和27年9月20日基発675号)では、協定によって控除できる対象は「購買代金、社宅・寮その他の福利厚生施設の費用、労働組合費等、事理明白なもの」に限定されています。使途が不明瞭な名目の金銭や、労働者に一方的な不利益を押し付ける名目を協定に盛り込んでも、その効力は無効と判断される点に注意が必要です。
【実態検証】現場で多発する労使トラブルのリアルと労働基準監督署の是正勧告事例
労務管理の現場では、「以前から慣習的に引いていた」「新入社員研修時に誰も文句を言わなかった」という安易な理由で協定書を交わさず、思わぬ紛争に発展するケースが後を絶ちません。
知恵袋やSNSなどのコミュニティでは、「退職する月に身に覚えのない備品代が天引きされ、手取りが数万円削られた」「入社時に同意した覚えのない親睦会費が毎月3,000円引かれ続けている」といった労働者からの悲痛な告発が数多く寄せられています。厚生労働省や労働局の相談窓口にも、給与天引きを巡る不服申立ては常に上位にランクインしています。
実際に起きた是正事例として、ある中小製造業では、作業服代や社内食堂の利用代金を長年給与から天引きしていました。しかし、労働基準監督署の定期臨検(立ち入り調査)が入った際、賃金控除協定書の締結が行われていなかったことが発覚。労基署から是正勧告が下され、過去2年分に遡って全従業員への返金対応を迫られるという重大な経営リスクに直面しました。
労働基準法第119条に基づき、労基法第24条違反には「6ヶ月以下の懲役または30万円以下の罰金」という賃金控除違法罰則が定められています。刑事罰のリスクに加え、労使の信頼関係破綻や企業名公表による社会的信用の失墜を避けるためにも、協定書の締結は決して形骸化させてはならない必須実務です。
一般に知られていない盲点とネットの誤解|「同意書」や「就業規則」だけでは通用しない?
労使協定の取り交わしを巡っては、インターネット上でも誤った解釈が散見されます。実務担当者や労働者が陥りやすい3大リスクを整理します。
誤解1:「個人の同意書があれば労使協定は結ばなくてよい」という罠
「入社時に社員全員から天引き承諾書をもらっているから協定書は不要」と考える経営者がいますが、これは法的な誤りです。個別の同意書はあくまで民事上の合意に過ぎず、労基法第24条の刑事免責効力を生じさせるのは、労働者の過半数代表者と締結した労使協定のみです。個別同意と労使協定は「両輪」として揃っていなければなりません。
誤解2:「就業規則に天引き規定を書いているから合法」という思い込み
就業規則に「〇〇の費用は給与から控除する」と明記し、労働基準監督署へ届出を済ませていたとしても、それ単体では24協定の代わりにはなりません。就業規則は使用者が一方的に作成・変更できる側面があるため、法律は「労働者代表との書面協定」を別個の手続きとして厳格に求めています。
誤解3:「36協定と同じように労基署への届出が必要」という勘違い
時間外労働を命じるための「36協定(時間外・休日労働に関する協定届)」は、労働基準監督署へ届け出ることによって初めて法的効力が発生します。一方、賃金控除に関する協定書については、「労働基準監督署への届出義務はない」と定められています。神奈川労働局などの公的機関が配布する参考様式にも明記されている通り、事業場内での書面締結、社内保管、および従業員への周知をもって法的に有効となります(ただし、いつでも提示できるように保管する義務があります)。
過半数代表者の選任における「致命的な不備」
協定書を締結する際、会社側が勝手に「親睦会の幹事」や「人事課長」を代表者として指名して署名押印させているケースが見受けられます。しかし、管理監督者(役職者)は代表者になれず、また全社的な投票や挙手といった民主的選出プロセスを経ていない代表者がサインした協定書は、法的に無効と判断されます。無効な協定書に基づく天引きは、当然ながら全額払いの原則違反となります。
【実践テンプレート付き】賃金控除に関する協定書の正しい書き方と作成ステップ
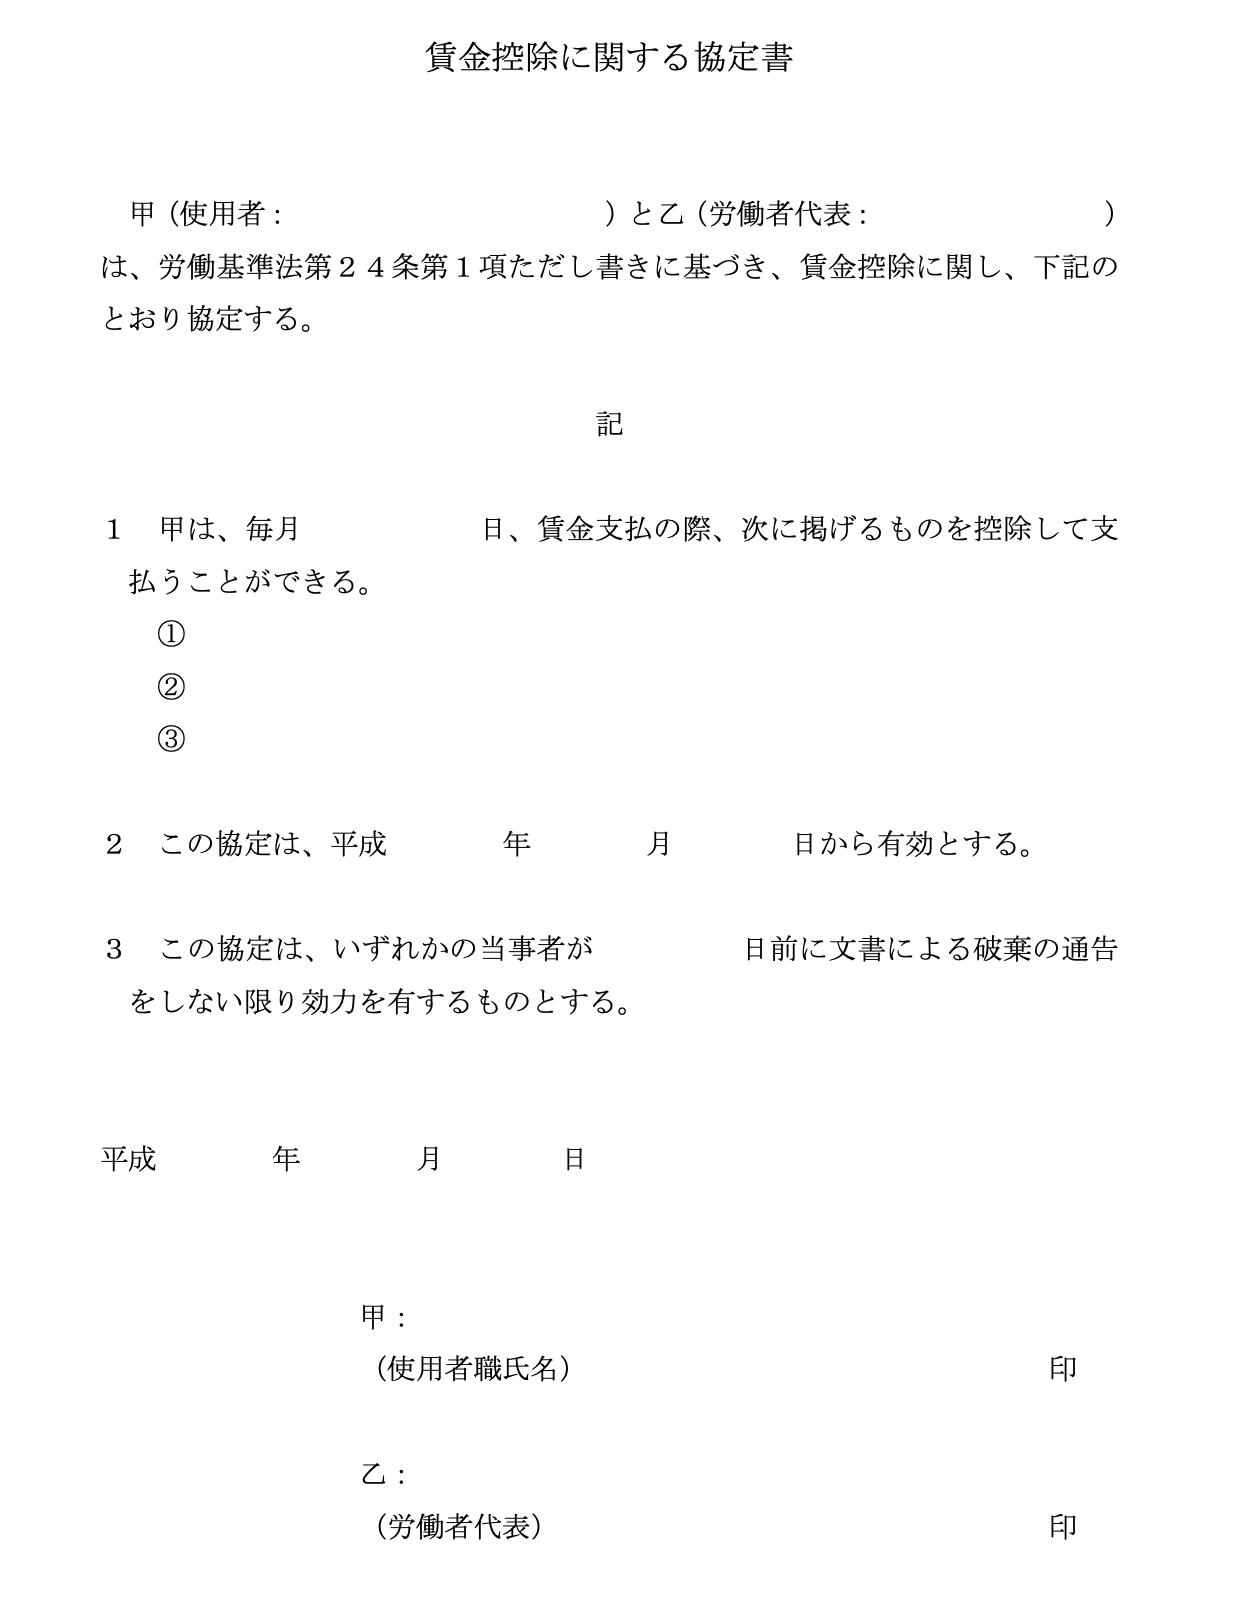
実務でそのまま活用できる「賃金控除に関する協定書」の標準的な条文フォーマットと書き方の勘所を提示します。
| 条項名 | 条文のポイント・必須記載事項 |
|---|---|
| 前文 | 使用者と労働者代表の双方が、労働基準法第24条第1項ただし書きに基づき合意した旨を明記。 |
| 第1条(控除対象項目) | 社宅家賃、共益費、親睦会費、財形貯蓄積立金、社内販売代金など、控除する項目を具体的かつ漏れなく列挙。 |
| 第2条(控除の期日・方法) | 毎月の賃金支払日(例:毎月25日支払の賃金)から控除するタイミングを明記。 |
| 第3条(有効期間と更新) | 1年間などの有効期間を定め、異議がない場合の自動更新規定を設けるのが一般的。 |
| 署名押印欄 | 締結年月日、使用者名義、正当に選出された労働者過半数代表者の署名・押印。 |
実務で使える協定書テキストテンプレート(文面例)
【賃金控除に関する労使協定書】
〇〇株式会社(以下「甲」という)と、〇〇株式会社労働者代表 〇〇〇〇(以下「乙」という)とは、労働基準法第24条第1項ただし書きの規定に基づき、賃金の一部控除に関し、以下のとおり協定する。
(控除の対象項目)
第1条 甲は、乙の同意に基づき、毎月の賃金を支払う際、次に掲げる費用を賃金から控除することができる。
(1)社宅・独身寮の賃料および共益費
(2)社員食堂利用代金および社内販売商品の購入代金
(3)親睦会費および社員旅行積立金
(4)財形貯蓄積立金および確定拠出年金加入者掛金(マッチング拠出)
(5)福利厚生倶楽部等の会員会費
(控除の期日)
第2条 控除は、前条各号に定める費用が発生した月または翌月の賃金支給日において行う。
(有効期間)
第3条 本協定の有効期間は、2026年4月1日から2027年3月31日までとする。ただし、期間満了の1ヶ月前までに甲または乙から改定の申し入れがないときは、同一条件でさらに1年間更新するものとし、以後も同様とする。
2026年3月15日
使用者(甲):〇〇株式会社 代表取締役 〇〇〇〇 (印)
労働者代表(乙):役職・氏名 〇〇〇〇 (印)
近年の労務管理においては、電子契約サービスを用いたクラウド上での合意締結や社内ポータルによる常時閲覧・周知が普及しています。電磁的記録として協定書を保管する場合でも、労働者代表の選定プロセスのログや従業員全員がアクセス可能な環境を整えておくことが必須条件です。
【プロの結論】健全な労使関係を構築するための判断基準と組織ガバナンス
給与天引きという行為は、事務処理の効率化という側面を持つ一方で、従業員視点で見れば「本来全額受け取るべき手取り額が減る」というセンシティブな問題に直結します。組織心理学やガバナンスの観点から、企業が守るべき導入判断基準を整理します。
天引きを導入すべき明確なケース
- 実費弁償かつ客観的な利便性が高いもの:社宅費や社内販売など、従業員自身が外部の金融機関へ個別に振り込む手間や手数料を省く明確なメリットがある場合。
- 使途と残高が完全にガラス張りになっているもの:親睦会費や積立金について、年に1回の決算報告や総会で収支が全社員に透明性高く開示されている場合。
給与天引きを見送る・慎重になるべきケース
- 使途が曖昧な「会社主導の行事積立」:参加が強制されていないイベントの費用を一律天引きすると、不参加者からの不満や労使トラブルの火種になります。
- ペナルティ的な損害賠償・遅刻罰金:業務上の過失による損害や遅刻に対する制裁金を給与から直接相殺することは、労基法第16条(賠償予定の禁止)や第91条(制裁規定の制限)に抵触する恐れが極めて高いため、絶対に避けるべきです。
不透明な天引きは、従業員のエンゲージメントを内側から蝕みます。単なる法的な書類の作成にとどまらず、「なぜこの項目を天引きするのか」「どのような手続きで代表者が合意したのか」をオープンに説明できる組織風土こそが、最大のコンプライアンス防壁となります。
【賃金 控除 に関する 協定 書】に関するよくある質問(FAQ)
Q1:賃金控除に関する協定書は労働基準監督署へ届出が必要ですか?
A1:届出は不要です。36協定(時間外労働・休日労働に関する協定)とは異なり、労働基準監督署への提出義務はありません。ただし、労働者の過半数代表者と書面で締結し、事業場内に保管した上で従業員へ周知する義務があります。臨検調査の際には提示を求められます。
Q2:従業員が会社のパソコンを壊した場合、弁償代を給与から直接天引きできますか?
A2:会社の一方的な判断による天引きは違法です。労働基準法第24条の全額払いの原則および第16条(賠償予定の禁止)に抵触します。天引きを行うには、客観的な損害額の合意と、本人が自由な意思に基づいて相殺に同意したことを示す個別同意書が不可欠です(最高裁判決の日新製鋼事件等の法理に準拠)。
Q3:パートタイマーやアルバイトにも協定書の効力は及びますか?
A3:事業場の過半数代表者との協定書に明記されていれば、パートやアルバイトにも効力が及びます。ただし、代表者を選任する際には、正社員だけでなくパートやアルバイトを含む「全労働者」が母集団として選出に参加している必要があります。
Q4:協定書の有効期間は最長で何年まで設定できますか?
A4:法律上の上限年数は定められていませんが、実務上は「1年間(自動更新条項付き)」とするのが通例です。控除項目の見直しや過半数代表者の交代に対応するため、定期的なチェックを行う運用が推奨されます。
まとめ:2026年以降の労務管理で信頼を失わないための3大チェックリスト
賃金控除に関する協定書は、企業が適法に給与計算実務を行うための「免許証」ともいえる重要文書です。最後に、社内の労務環境を健全に保つための3つの点検事項を振り返りましょう。
第一に、「法定控除以外の天引き項目がすべて協定書に記載されているか」を棚卸しすること。社宅費や組合費はもちろん、近年増えている福利厚生サブスクリプション代金なども網羅されているか確認が必要です。
第二に、「過半数代表者の選出プロセスに瑕疵がないか」を再確認すること。使用者の意向で決めた代表者による署名は、法的効力を失うリスクがあります。
第三に、「締結した協定書が全従業員に周知・保管されているか」です。法令を正しく理解し、透明性の高い手続きを徹底することが、企業と従業員の強固な信頼関係を築く礎となります。 (出典: 賃金 控除 に関する 協定 書(Yahoo!ニュース))
