病気やケガ、離職などによって家計が急変した際、最後のセーフティネットとして頼りになるのが「生活福祉資金貸付制度」です。原則として無利子または年1.5%という極めて低い金利で融資を受けられることから、公的な支援を求めて窓口へ足を運ぶ相談者は絶えません。
しかし、制度の現場を取材すると「誰でも無条件で借りられる給付金」と誤解して窓口を訪れ、審査落ちに直面して途方に暮れるケースが目立ちます。貸付である以上、厳格な審査基準と返済計画の妥当性が求められます。本稿では、2026年最新の制度運用をもとに、社会福祉協議会(社協)が審査で見極めるポイントや落ちる理由、返済免除の真実、具体的な申請手順までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活福祉資金は「給付」ではなく「貸付」であり、返済見込みが完全に立たない場合は生活保護等の他制度へ誘導される。
- 要点2:審査落ちの主因は「多重債務の放置」「自立支援計画の不備」「他制度(雇用保険等)の優先不履行」にある。
- 要点3:返済免除は死亡や重度障害など極めて限定的だが、一時的な生活困窮には「償還猶予」の手続きが現実的な解決策となる。
【2026年最新】生活福祉資金貸付制度の全貌|主な種類と限度額の比較
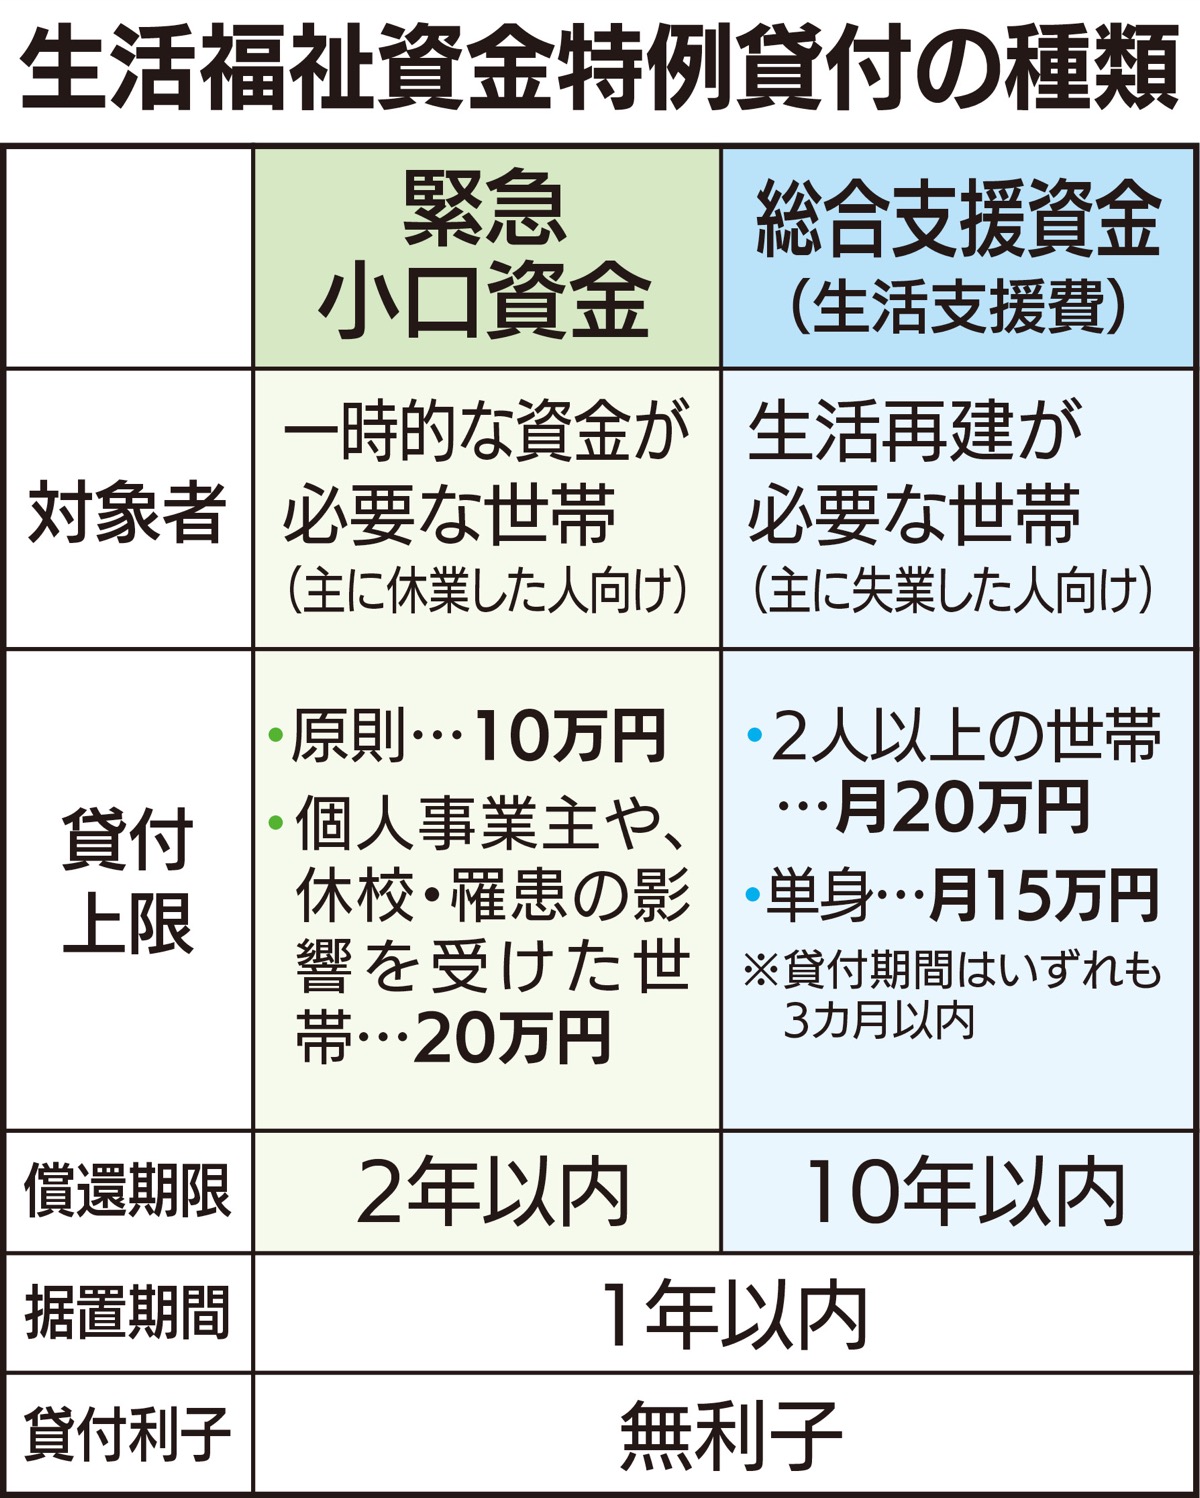
都道府県社会福祉協議会が主体となり、市区町村の社会福祉協議会が窓口となって実施する生活福祉資金貸付制度は、資金の使途や世帯の状況に応じて主に4つの柱で構成されています。まずは各資金の特徴と融資条件を整理します。
| 資金種別 | 対象世帯と主な使途 | 福祉資金貸付限度額・金利 | 社協貸付審査期間・据置期間 |
|---|---|---|---|
| 総合支援資金 (生活支援費) | 失業や減収により生計維持が困難になった世帯の生活再建 | 二人以上:月20万円以内 単身:月15万円以内 (原則3ヶ月・最長12ヶ月) 保証人あり:無利子/なし:年1.5% | 審査:約3〜4週間 据置:最終貸付日から6ヶ月以内 償還:10年以内 |
| 緊急小口資金 | 緊急かつ一時的に生計維持が困難となった少額の費用立替 | 10万円以内(一時金) 利子:無利子(保証人不要) | 審査:約1〜2週間 据置:2ヶ月以内 償還:12ヶ月(1年)以内 |
| 福祉資金 (福祉費・緊急一時) | 冠婚葬祭、住居移転、医療費、福祉用具購入、技能習得等 | 使途に応じ50万〜580万円以内 保証人あり:無利子/なし:年1.5% | 審査:約3〜6週間 据置:6ヶ月以内 償還:3年〜20年以内 |
| 教育支援資金 (修学資金等) | 低所得世帯の子どもの高校・高専・短大・大学進学や修学維持 | 修学資金:大学で月6.5万円以内 就学支度費:50万円以内 利子:無利子(世帯内連帯借受) | 審査:約1ヶ月 据置:卒業後6ヶ月以内 償還:20年以内 |
制度の根幹は、単なる金銭の融通にとどまらず、社会福祉協議会や自立相談支援機関による「継続的な家計相談支援」がセットになっている点です。2026年最新生活福祉資金制度においても、貸付と同時に生活再建プランの策定が必須要件となっています。
生活福祉資金対象者条件と審査に落ちる決定的な落とし穴
生活福祉資金の融資対象となるのは、以下の3つの世帯類型に限られます。
- 低所得者世帯:市町村民税非課税世帯と同程度、または生活保護基準の概ね1.5倍〜1.8倍以下の収入基準に該当する世帯
- 障害者世帯:身体障害者手帳、療育手帳、精神障害者保健福祉手帳の交付を受けた者が同居する世帯
- 高齢者世帯:65歳以上の高齢者が同居し、日常生活に介護や支援を要する世帯
これらを満たしていても、現場では申請が通らないケースが後を絶ちません。取材で見えてきた「福祉資金審査落ち理由」の核心は、主に以下の3点に集約されます。
1. 償還能力の欠如と「生活保護基準」とのバッティング
社会福祉協議会は金融機関ではありませんが、公金を扱う以上「返済の見込み」を厳格に確認します。無職の状態で求職活動の意思がない、あるいは将来的に収入回復の見通しが全く立たない場合、貸付を行うと債務者をさらに困窮させる恐れがあるため不承認となります。この場合、貸付ではなく生活保護制度の申請を強く勧められます。
2. 消費者金融・カードローンなどの多重債務
「他社の借金を返すために生活福祉資金を借りたい」という申し出は即座に却下されます。生活福祉資金を既存債務の穴埋めに充てることは法令上認められていません。借入件数が多く返済が滞っている場合は、まず法テラス(日本司法支援センター)などを介した任意整理や自己破産といった債務整理が先行条件となります。
3. 他の公的制度(雇用保険・住宅確保給付金等)の未活用
公的扶助には「他法優先の原則」があります。住居確保給付金、雇用保険の基本手当(失業保険)、求職者支援資金融資、日本学生支援機構(JASSO)の奨学金など、優先して利用すべき制度がある場合は、そちらの申請手続きが完了するまで審査が保留または却下されることがあります。
福祉資金貸付返済免除の真相|借金の帳消しが認められる条件とは
ネット上の掲示板やSNSでは「生活福祉資金は免除申請を出せば返さなくていい」といった無責任な情報が散見されますが、これは過去のコロナ特例貸付における特別措置と混同した誤解です。通常の生活福祉資金貸付制度における返済免除は、極めて厳格な法令基準に基づいています。
厚生労働省の実施要領において、本貸付の償還免除が認められるのは実質的に以下の事由に限定されます。
- 借受人(および連帯借受人)が死亡した場合
- 重度障害の認定を受け、回復不能な状態で労働能力を喪失した場合
- 破産手続開始の決定や再生手続開始の決定を受け、免責が確定した場合
一般的な失業や病気療養によって返済が一時的に難しくなった場合は、「返済免除」ではなく「償還猶予(返済の据置期間延長)」で対応するのが通例です。猶予が認められれば、生活が安定するまで一定期間の支払いをストップできます。支払いが苦しくなった段階で放置して延滞利息を発生させるのではなく、速やかに担当の社協相談員へ事情を申し出ることが唯一の防衛策です。
【実態検証】窓口相談の現場から見えたリアルと審査通過のポイント
実際に社協の窓口で支援にあたる現役相談員への取材や、過去の申請者の手記から見えてくるのは、窓口担当者が「面談時の態度と生活再建のリアリティ」を極めて重視しているという事実です。
ある相談員は次のように明かします。「通帳の写しを見れば、家計管理の実態は一目でわかります。ギャンブルや過度なサブスクリプション支出、使途不明な現金引き出しが頻発している場合、資金を融資しても根本解決にならないと判断せざるを得ません。反対に、家計簿をつけて支出を削る努力を示し、自立相談窓口のアドバイスに従って就職活動の具体的なスケジュールを組んでいる方は、審査も円滑に進みます」。
ネット上の体験談でも、「窓口で厳しい質問をされて怒って帰ってしまった」「必要書類を揃えるのが面倒で諦めた」という声が多く見られます。しかし、提出書類の正確さと家計改善への協調性こそが、信頼を勝ち取る最大の決定打となります。
福祉資金貸付申請方法と着金までのステップ
相談から実際に指定口座へ資金が振り込まれるまでの標準的な流れは以下の通りです。
- 事前相談・面談の予約:お住まいの市区町村社会福祉協議会(または福祉事務所内の自立相談支援窓口)に電話で連絡し、面談日程を確定させます。
- 世帯状況の把握と自立支援計画の策定:相談員と面談し、世帯全員の収入・支出・負債状況をヒアリング。自立相談支援機関とともに生活再建プランを作成します。
- 必要書類の提出:世帯全員の住民票(マイナンバー記載なし)、収入を証明する書類(源泉徴収票・確定申告書・給与明細など)、預貯金通帳の全ページ写し、本人確認書類、使途を証明する書類(見積書や請求書)等を提出します。
- 都道府県社協による審査:提出書類に基づき、都道府県の社会福祉協議会で融資審査が実施されます。審査期間は資金種別により1週間から1ヶ月程度を要します。
- 契約締結と貸付金の送金:審査通過後、借用書や印鑑証明書などの契約書類を提出し、不備がなければ数日〜1週間程度で指定口座に着金します。
福祉資金貸付を利用すべき人・慎重になるべき人の判断基準
公的貸付は強力な防貧ツールである一方、借入金であることに変わりはありません。自身の置かれた状況が利用に適しているかを客観的に判断する必要があります。
【プロの結論】経済的自立とセーフティネットの境界線を見極める
【向いている人・申請すべき状況】
- 一時的な休職や内定獲得済みなど、3〜6ヶ月以内に確実な収入回復の道筋が立っている人
- 子どもの進学費用など使途が明確で、卒業後に分割返済できる計画がある世帯
- 生活費を圧縮する家計改善の意思があり、相談窓口の伴走支援を前向きに受け入れられる人
【慎重になるべき人・他制度を優先すべき状況】
- 病気や障害により就労が長期的に不可能で、将来的な返済原資が一切ない人(生活保護の要件確認を優先)
- 消費者金融や信販系ローンなど、他社借入総額が年収の3分の1を超えている人(法テラスでの債務整理を優先)
- 相談窓口からの家計指導や就職活動支援を煩わしいと感じ、資金だけを調達したい人
【福祉 資金 貸付】に関するよくある質問(FAQ)
Q1:過去に信用情報(ブラックリスト)に傷があっても申し込めますか?
A1:社会福祉協議会は民間の指定信用情報機関(CICやJICCなど)に加盟していないため、いわゆるブラックリストに載っていること自体で自動的に落とされることはありません。ただし、現在の借入状況や預貯金通帳の取引履歴は詳細に確認されるため、多重債務で首が回らない状態にある場合は審査通過が極めて困難です。
Q2:審査に落ちてしまった場合、再申請や不服申し立てはできますか?
A2:形式上の不服申し立て(行政不服審査法に基づく請求)は可能ですが、客観的な世帯状況が変わらない限り決定が覆ることは極めて稀です。再申請を行う場合は、失業状態から就職が決まった、あるいは債務整理を完了させて収支バランスが根本的に改善したなど、審査落ちの原因となった要素を解消してから再相談する必要があります。
Q3:現在まったくの無職で収入ゼロですが、総合支援資金を借りることは可能ですか?
A3:ハローワークへ通って求職活動を行う意思があり、自立相談支援機関の支援プランに従って就労を目指す場合は申請可能です。ただし、就労が著しく困難であると判断された場合や、家賃の支払いが滞り住居を喪失しているような極限状態では、住居確保給付金の併用や生活保護の適用が優先されます。
まとめ:今後の動向と失敗しないための判断基準
生活福祉資金貸付制度は、生活再建を目指す世帯にとって低コストで頼れる制度です。しかし、審査において最も重視されるのは「その融資によって本当に生活が立て直せるか」という将来の自立可能性です。
単なる急場しのぎの借金を重ねるのではなく、自立相談支援機関や社協のケースワーカーと現状を包み隠さず共有し、家計の根本的な立て直しを図る姿勢こそが、審査通過と生活再生への最短ルートとなります。資金ショートに陥る前に、まずは最寄りの社会福祉協議会へ相談することをおすすめします。 (出典: 福祉 資金 貸付(Yahoo!ニュース))
